
Die Frage dieses Kapitels: Wie wird aus geleisteter Arbeit Geld auf dem Konto — und wie viel Geld darf gleichzeitig draußen liegen, bevor ein rentabler Betrieb zahlungsunfähig wird?
Es ist der 14. eines Monats, kurz nach acht. Andreas Hoffmann hat ein gutes Quartal hinter sich: zwei neue Objekte, beide gerechnet, beide mit ordentlichem Deckungsbeitrag. Er sieht auf den Kontostand. Die Löhne sind raus, das Material ist bezahlt, die Anzeigen sind abgebucht, und das Geld für die beiden neuen Objekte kommt in zwei Wochen. Dazwischen liegt der 15., an dem die Fahrzeugrate fällig ist.
Er hat nichts falsch kalkuliert. Er hat gewonnen. Und trotzdem telefoniert er heute mit seiner Bank. Das ist kein Anfängerfehler, das ist die Mechanik dieses Gewerbes — und hier fallen die beiden Zahlen auseinander, die im Kopf dasselbe sind: was ein Auftrag verdient, und wann er bezahlt wird.
Rentabilität ist nicht Liquidität
Diesen Satz solltest du nach diesem Kapitel jemandem erklären können, ohne nachzulesen.
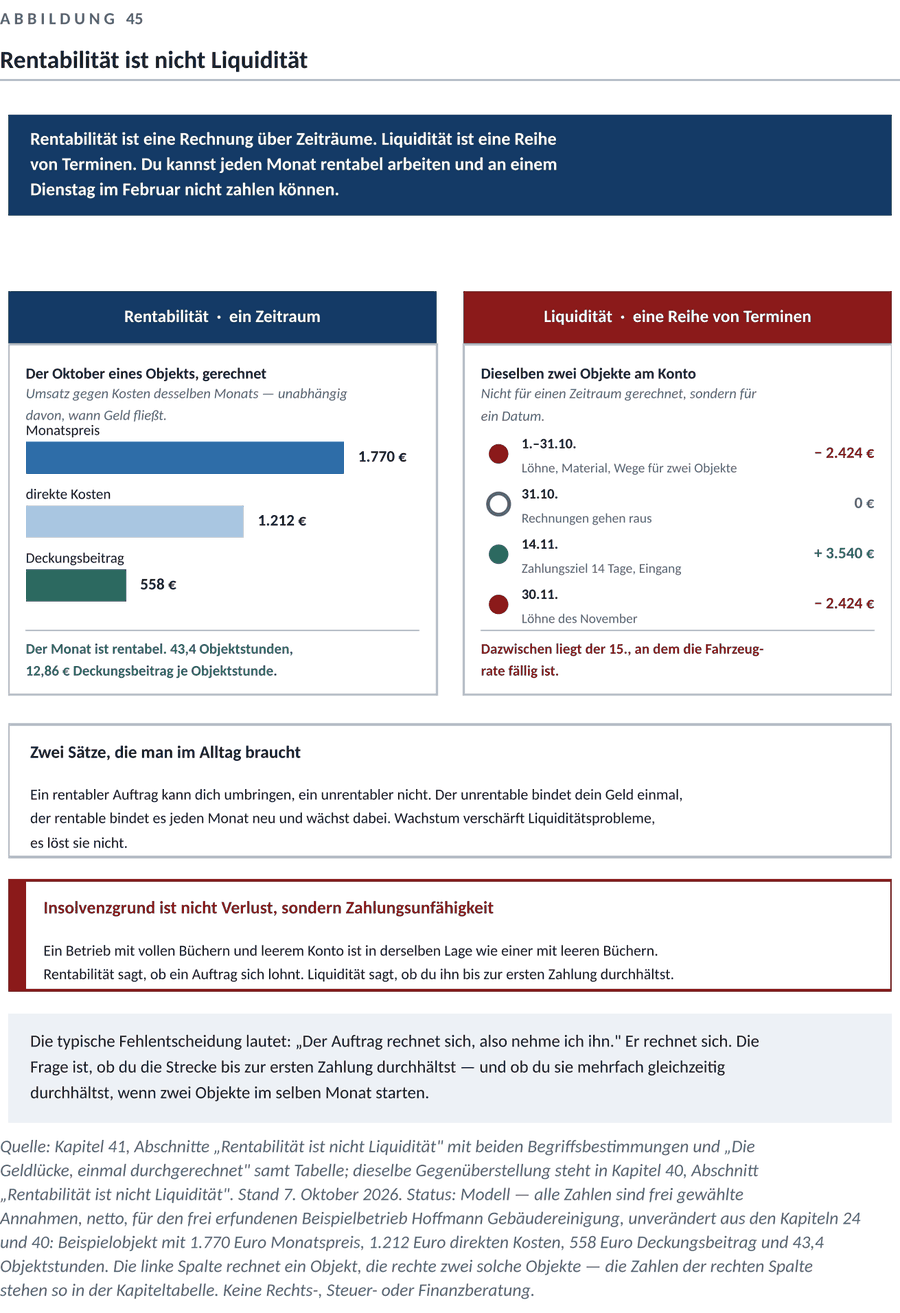
Rentabilität sagt, ob ein Auftrag mehr einbringt als er kostet. Sie wird für einen Zeitraum gerechnet und bezieht sich auf Leistung: Der Umsatz des Oktober steht gegen die Kosten des Oktober, unabhängig davon, wann Geld fließt.
Liquidität sagt, ob genug Geld auf dem Konto ist, um das zu zahlen, was heute fällig ist. Sie wird nicht für einen Zeitraum gerechnet, sondern für ein Datum.
Rentabilität ist eine Rechnung über Zeiträume. Liquidität ist eine Reihe von Terminen. Du kannst jeden Monat des Jahres rentabel arbeiten und an einem Dienstag im Februar nicht zahlen können.1
Zwei Sätze folgen daraus, und man braucht sie im Alltag.
Ein rentabler Auftrag kann dich umbringen, ein unrentabler nicht. Der unrentable bindet dein Geld einmal, der rentable bindet es jeden Monat neu und wächst dabei. Wachstum verschärft Liquiditätsprobleme, es löst sie nicht.
Insolvenzgrund ist nicht Verlust, sondern Zahlungsunfähigkeit. Ein Betrieb mit vollen Büchern und leerem Konto ist in derselben Lage wie einer mit leeren Büchern.
Vom Leistungsnachweis zur Rechnung
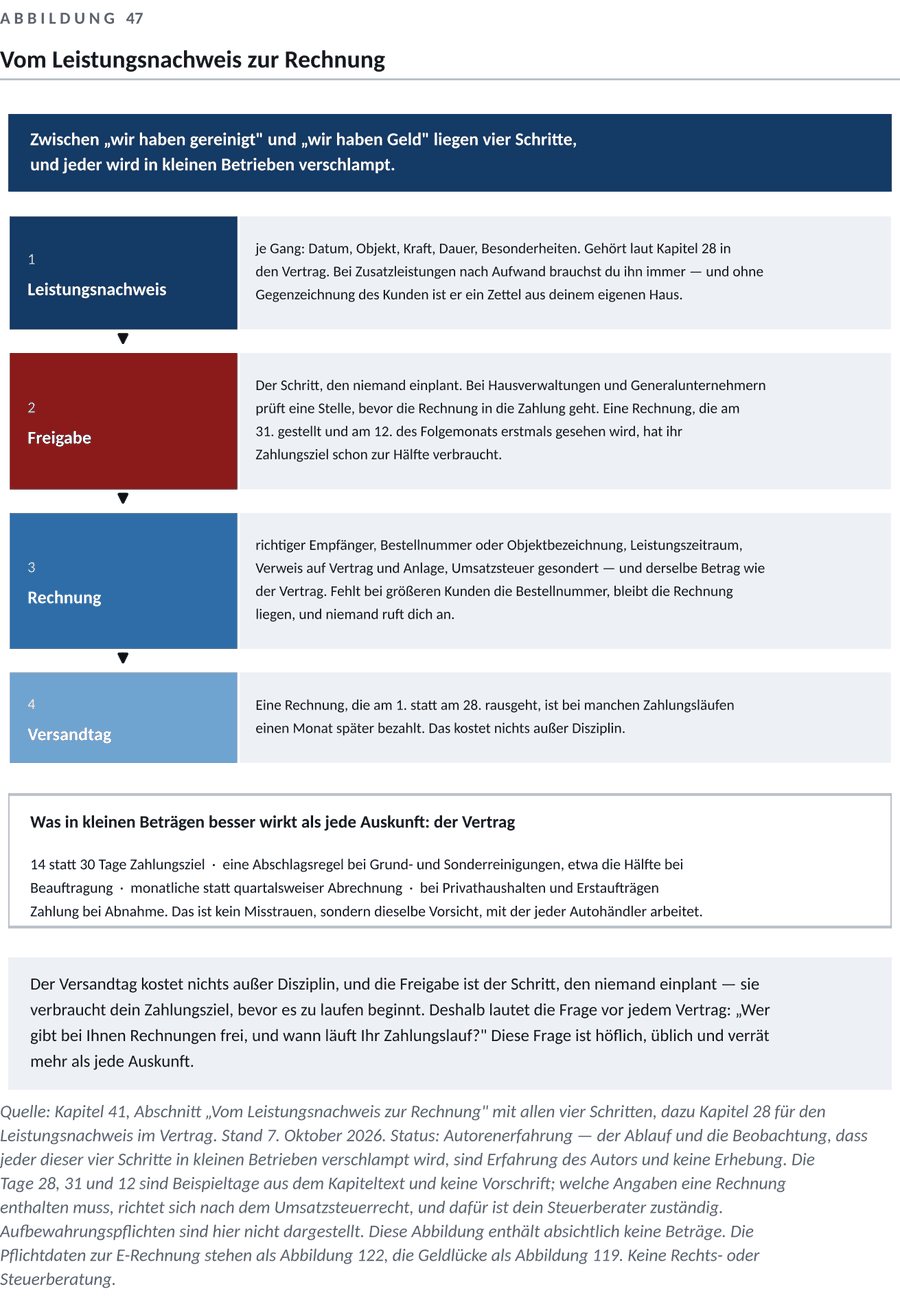
Zwischen „wir haben gereinigt” und „wir haben Geld” liegen vier Schritte, und jeder wird in kleinen Betrieben verschlampt.
Der Leistungsnachweis je Gang — Datum, Objekt, Kraft, Dauer, Besonderheiten — gehört laut Kapitel 14 von „Aus Anfragen werden Aufträge” in den Vertrag. Hier kommt der Grund dazu: Er ist die Grundlage der Rechnung. Bei Zusatzleistungen nach Aufwand brauchst du ihn immer, und ohne Gegenzeichnung des Kunden ist er ein Zettel aus deinem eigenen Haus.
Die Freigabe ist der Schritt, den niemand einplant. Bei Hausverwaltungen und Generalunternehmern prüft eine Stelle, bevor die Rechnung in die Zahlung geht. Diese Stelle kennst du besser mit Namen: Eine Rechnung, die am 31. gestellt und am 12. des Folgemonats erstmals gesehen wird, hat ihr Zahlungsziel schon zur Hälfte verbraucht.
Die Rechnung nennt richtigen Empfänger, Bestellnummer oder Objektbezeichnung, Leistungszeitraum, Verweis auf Vertrag und Anlage, die Umsatzsteuer gesondert — und denselben Betrag wie der Vertrag. Bei größeren Kunden ist die Bestellnummer kein Formalismus: Fehlt sie, bleibt die Rechnung liegen, und niemand ruft dich an.
Und der Versandtag: Eine Rechnung, die am 1. statt am 28. rausgeht, ist bei manchen Zahlungsläufen einen Monat später bezahlt. Das kostet nichts außer Disziplin.
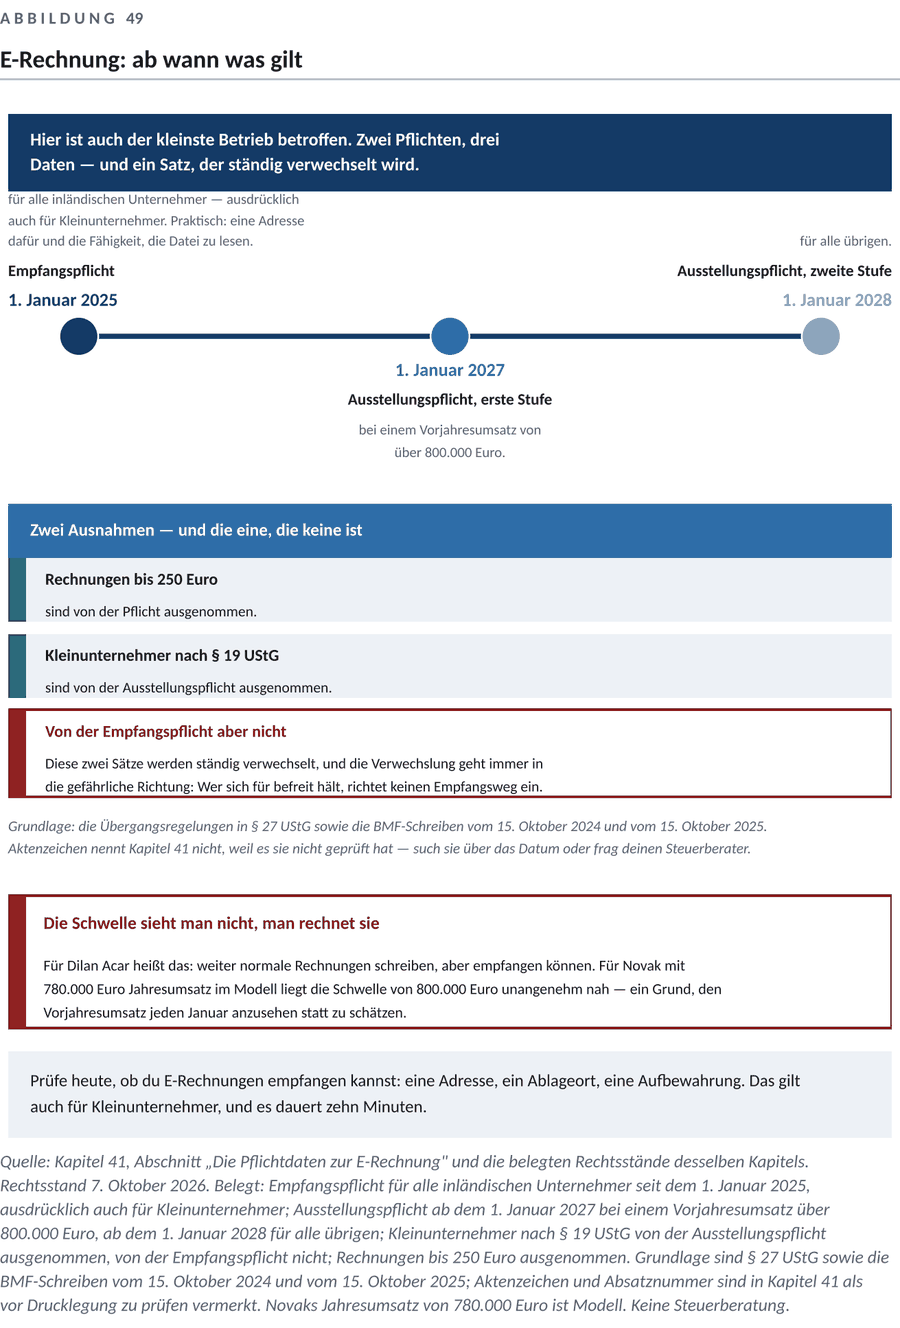
Die Pflichtdaten zur E-Rechnung
Hier ist auch der kleinste Betrieb betroffen. Die Daten, ohne Dramatik:
- Empfangspflicht: seit dem 1. Januar 2025 für alle inländischen Unternehmer — ausdrücklich auch für Kleinunternehmer nach § 19 UStG. Praktisch: eine Adresse, die dafür da ist, und die Fähigkeit, die Datei zu lesen und aufzubewahren.
- Ausstellungspflicht: ab dem 1. Januar 2027 bei einem Vorjahresumsatz von über 800.000 Euro, ab dem 1. Januar 2028 für alle übrigen.
- Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen — von der Empfangspflicht nicht. Diese zwei Sätze werden ständig verwechselt, und die Verwechslung geht immer in die gefährliche Richtung: Wer sich für befreit hält, richtet keinen Empfangsweg ein.
- Rechnungen bis 250 Euro sind ausgenommen.
Grundlage sind die Übergangsregelungen in § 27 UStG sowie die BMF-Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025.2 Aktenzeichen nenne ich nicht, weil ich sie nicht geprüft habe — such sie über das Datum oder lass sie dir von deinem Steuerberater geben.3
Für Dilan Acar heißt das: weiter normale Rechnungen schreiben, aber empfangen können. Für Novak mit 780.000 Euro Jahresumsatz im Modell liegt die Schwelle von 800.000 Euro unangenehm nah — ein Grund, den Vorjahresumsatz jeden Januar anzusehen statt zu schätzen.
Die Geldlücke, einmal durchgerechnet
Rechenbeispiel, Modell, frei gewählte Annahmen, netto, Deutschland, Stand Oktober 2026. Zahlen aus den Kapiteln 10 von „Aus Anfragen werden Aufträge” und Kapiteln 12 dieses Buches unverändert. Hoffmann Gebäudereinigung ist ein frei erfundener Beispielbetrieb.
Beispielobjekt: 1.770 Euro Monatspreis, 1.212 Euro direkte Kosten, 558 Euro Deckungsbeitrag, 43,4 Objektstunden. Zwei solche Objekte starten am 1. Oktober.
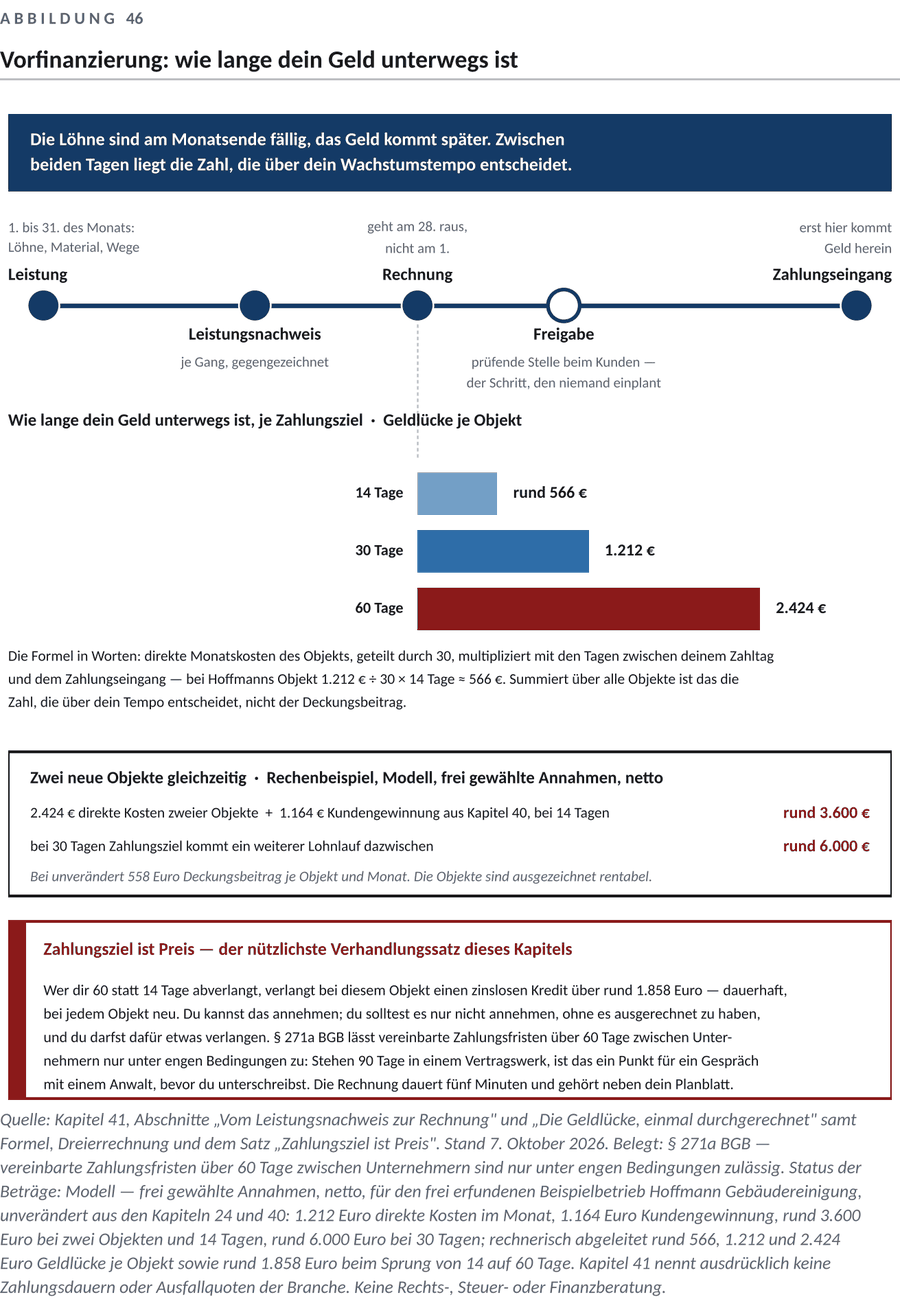
Tag Vorgang Geld 1.–31.10. Löhne, Material, Wege für zwei Objekte − 2.424 € 31.10. Rechnungen gehen raus 0 € 14.11. Zahlungsziel 14 Tage, Eingang + 3.540 € 30.11. Löhne des November − 2.424 € Vor dem 14. November liegen 2.424 Euro draußen, dazu die 1.164 Euro Kundengewinnung aus Kapitel 12: rund 3.600 Euro. Bei 30 Tagen Zahlungsziel kommt ein weiterer Lohnlauf dazwischen, und die Lücke steigt auf rund 6.000 Euro — bei unverändert 558 Euro Deckungsbeitrag je Objekt und Monat.
Diese Rechnung kannst du in fünf Minuten für dich machen. Sie hat drei Größen: was du vorlegst, wie lange, und wie oft.
Die Formel in Worten: direkte Monatskosten des Objekts, geteilt durch 30, multipliziert mit den Tagen zwischen deinem Zahltag und dem Zahlungseingang. Das ist die Geldlücke je Objekt. Summiert über alle Objekte ist es die Zahl, die über dein Wachstumstempo entscheidet — nicht der Deckungsbeitrag.
Bei Hoffmanns Objekt: 1.212 € ÷ 30 × 14 Tage ≈ 566 Euro. Bei 30 Tagen 1.212 Euro, bei 60 Tagen 2.424 Euro. Status: Modell, aus den Annahmen oben abgeleitet.4
Daraus folgt der nützlichste Verhandlungssatz dieses Kapitels: Zahlungsziel ist Preis. Wer dir 60 statt 14 Tage abverlangt, verlangt bei diesem Objekt einen zinslosen Kredit über rund 1.858 Euro — dauerhaft, bei jedem Objekt neu. Du kannst das annehmen. Du solltest es nur nicht annehmen, ohne es ausgerechnet zu haben, und du darfst dafür etwas verlangen.
Eine rechtliche Grenze gibt es: § 271a BGB lässt vereinbarte Zahlungsfristen über 60 Tage zwischen Unternehmern nur unter engen Bedingungen zu.5 Stehen in einem Vertragswerk 90 Tage, ist das ein Punkt für ein Gespräch mit einem Anwalt, bevor du unterschreibst.
Bonität, Verzug, Mahnbescheid, Insolvenz
Bonität prüfen — vor Vertragsschluss
Der entscheidende Satz: Nach der ersten unbezahlten Rechnung hast du keine Entscheidung mehr, sondern nur noch Arbeit. Die Entscheidung liegt davor und kostet eine halbe Stunde.
Ohne Geld auszugeben: Handelsregister ansehen — Rechtsform, Vertretungsberechtigung, Sitz, Gründungsjahr; wer unterschreibt, muss unterschreiben dürfen. Jahresabschluss im Unternehmensregister suchen; fehlt er bei einer offenlegungspflichtigen Gesellschaft über Jahre, ist das eine Information. Und nach dem Zahlungsweg fragen: „Wer gibt bei Ihnen Rechnungen frei, und wann läuft Ihr Zahlungslauf?“ Diese Frage ist höflich, üblich und verrät mehr als jede Auskunft.
Kostenpflichtig dazu eine Wirtschaftsauskunft. Sie liefert ein Bewertungsmerkmal, keine Wahrheit — Auskünfte können veraltet oder falsch sein, und ein guter Wert ist keine Zusage. Ab welcher Größe sie sich lohnt, legst du vorher fest; als frei gewählte Schwelle etwa ab dem Dreifachen deines Monatsdeckungsbeitrags aus diesem Objekt.
Was bei kleinen Beträgen besser wirkt als jede Auskunft, ist der Vertrag: 14 statt 30 Tage Zahlungsziel. Eine Abschlagsregel bei Grund- und Sonderreinigungen, etwa die Hälfte bei Beauftragung. Monatliche statt quartalsweiser Abrechnung. Bei Privathaushalten und Erstaufträgen Zahlung bei Abnahme. Das ist kein Misstrauen, sondern dieselbe Vorsicht, mit der jeder Autohändler arbeitet.
Eine Auskunft über ein Unternehmen ist dabei etwas anderes als eine über eine Privatperson. Bei Verbrauchern brauchst du eine tragfähige Rechtsgrundlage, und die ist nicht „ich wollte es wissen”.
Zahlungsverzug — was gilt, und was du tust
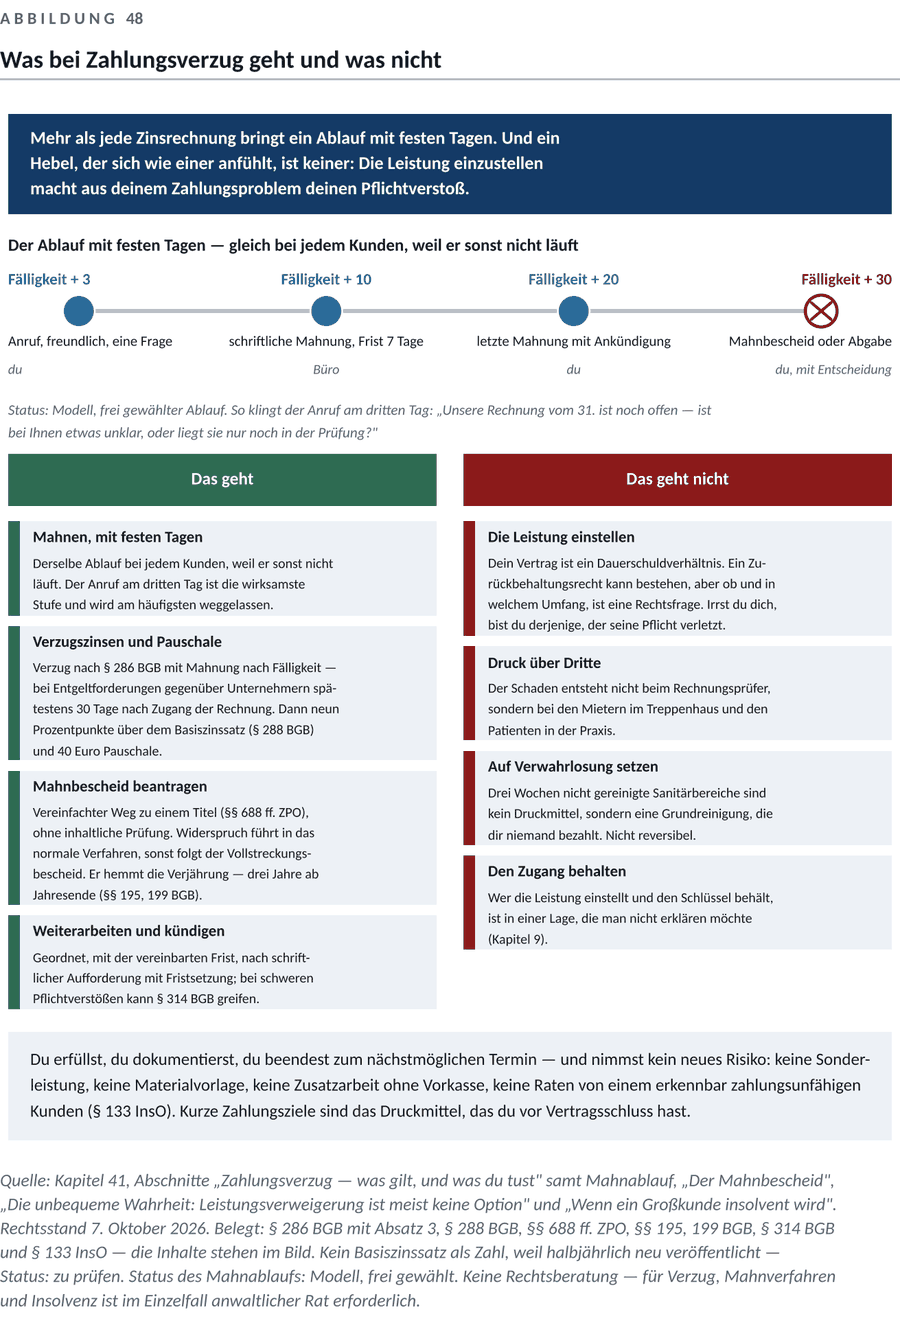
Verzug tritt nach § 286 BGB mit einer Mahnung nach Fälligkeit ein — oder ohne Mahnung, wenn ein Zahlungstermin vereinbart war. Bei einer Entgeltforderung gegenüber einem Unternehmer kommt er nach § 286 Abs. 3 BGB spätestens 30 Tage nach Zugang der Rechnung.6 Ab Verzug schuldet dir ein unternehmerischer Kunde Verzugszinsen nach § 288 BGB — bei Entgeltforderungen neun Prozentpunkte über dem Basiszinssatz — und eine Pauschale von 40 Euro.7 Den Basiszinssatz nenne ich nicht als Zahl: Er wird halbjährlich neu veröffentlicht. Status: zu prüfen.8
Mehr als jede Zinsrechnung bringt ein Ablauf mit drei Stufen und festen Tagen, gleich bei jedem Kunden, weil er sonst nicht läuft:
| Tag | Was passiert | Wer |
|---|---|---|
| Fälligkeit + 3 | Anruf, freundlich, eine Frage | du |
| Fälligkeit + 10 | schriftliche Mahnung, Frist 7 Tage | Büro |
| Fälligkeit + 20 | letzte Mahnung mit Ankündigung | du |
| Fälligkeit + 30 | Mahnbescheid oder Abgabe | du, mit Entscheidung |
Status: Modell, frei gewählter Ablauf. Keine Rechtsberatung.9
Der Anruf am dritten Tag ist die wirksamste Stufe und wird am häufigsten weggelassen, weil er unangenehm wirkt. Er ist es nicht, wenn er so klingt: „Unsere Rechnung vom 31. ist noch offen — ist bei Ihnen etwas unklar, oder liegt sie nur noch in der Prüfung?“ In der Mehrzahl der Fälle, die mir begegnet sind, war die Antwort organisatorisch und nicht wirtschaftlich. Das ist Autorenerfahrung, keine Erhebung.10
Der Mahnbescheid
Das gerichtliche Mahnverfahren (§§ 688 ff. ZPO) ist ein vereinfachter Weg zu einem Titel, also zu einem Papier, mit dem vollstreckt werden kann. Du beantragst elektronisch einen Mahnbescheid; das Gericht prüft die Forderung nicht inhaltlich, sondern stellt sie zu. Legt der Schuldner fristgerecht Widerspruch ein, geht die Sache in ein normales Gerichtsverfahren über — dann brauchst du in der Regel einen Anwalt und Geduld. Widerspricht er nicht, folgt der Vollstreckungsbescheid.11
Er ist billig und schnell, bringt aber kein Geld, wenn beim Schuldner keins ist. Er hemmt die Verjährung, und das ist oft der eigentliche Grund: Die regelmäßige Frist beträgt drei Jahre und beginnt zum Jahresende (§§ 195, 199 BGB) — wer eine Rechnung aus dem Januar liegen lässt, verliert sie am 31. Dezember des dritten Jahres.12 Und er beendet die Geschäftsbeziehung meistens. Das ist eine Entscheidung, kein Nebeneffekt.
Die unbequeme Wahrheit: Leistungsverweigerung ist meist keine Option
Hier muss ich dir etwas wegnehmen, das sich nach einem Hebel anfühlt: Der zahlt nicht, dann reinige ich nicht mehr. Bei einem laufenden Reinigungsvertrag funktioniert das in der Regel nicht.
Dein Vertrag ist ein Dauerschuldverhältnis. Ein Zurückbehaltungsrecht kann bestehen, aber ob und in welchem Umfang, ist eine Rechtsfrage und keine Bauchentscheidung — irrst du dich, bist du derjenige, der seine Pflicht verletzt, mit Schadensersatz und einer Kündigung aus wichtigem Grund gegen dich. Der Schaden entsteht bei Dritten: In einem Treppenhaus merken es die Mieter, in einer Praxis die Patienten. Du bestrafst nicht den Rechnungsprüfer, sondern erzeugst Beschwerden, die bei dir landen. Verwahrlosung ist nicht reversibel: Drei Wochen nicht gereinigte Sanitärbereiche sind kein Druckmittel, sondern eine Grundreinigung, die dir niemand bezahlt. Und du hast seinen Schlüssel. Wer die Leistung einstellt und den Zugang behält, ist in einer Lage, die man nicht erklären möchte (Kapitel 9 von „Aufträge kommen nicht von allein”).
Was stattdessen geht: weiterarbeiten und gleichzeitig kündigen. Geordnet, mit der vereinbarten Frist, nach schriftlicher Aufforderung mit Fristsetzung — bei schweren Pflichtverstößen des Kunden kann eine Kündigung aus wichtigem Grund in Betracht kommen (§ 314 BGB).13 Parallel läuft der Mahnablauf. Du erfüllst, du dokumentierst, du beendest zum nächstmöglichen Termin, und du nimmst in dieser Zeit kein zusätzliches Risiko: keine Sonderleistung, keine Materialvorlage, keine Zusatzarbeit ohne Vorkasse.
Die Lehre für den nächsten Vertrag: Kurze Zahlungsziele sind das Druckmittel, das du vor Vertragsschluss hast. Danach hast du keins mehr.
Wenn ein Großkunde insolvent wird
Wird ein Insolvenzverfahren eröffnet, sind deine offenen Rechnungen aus der Zeit davor Insolvenzforderungen: Du meldest sie zur Tabelle an und bekommst, wenn überhaupt, eine Quote. Wie hoch die ist, nenne ich nicht — dafür gibt es keinen Wert, der für deinen Fall gilt.14 Plane mit einem Totalverlust und freu dich, wenn es anders kommt.
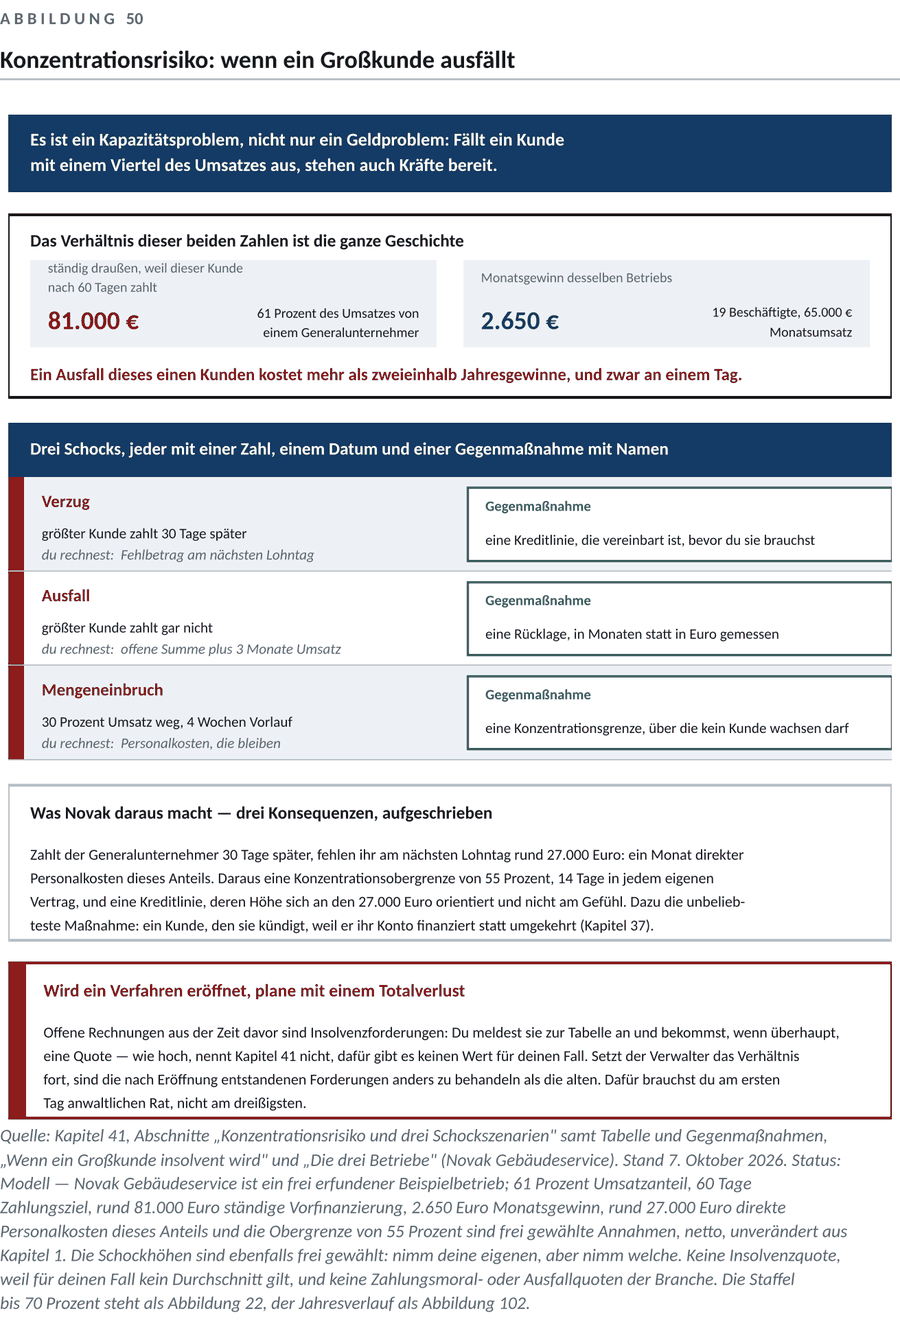
Drei Punkte, die man vorher wissen muss. Der Verwalter kann das Verhältnis fortsetzen, und dann sind die nach Eröffnung entstandenen Forderungen anders zu behandeln als die alten — der Unterschied zwischen Quote und Zahlung, und ein Punkt, an dem du am ersten Tag anwaltlichen Rat brauchst, nicht am dreißigsten. Vorsicht bei Ratenzahlung mit einem wackelnden Kunden: Wer Zahlungen von einem erkennbar zahlungsunfähigen Kunden annimmt, kann sie in einer späteren Insolvenz zurückzahlen müssen (Insolvenzanfechtung, unter anderem § 133 InsO).15 Ob eine Anfechtung im Einzelfall durchgeht, beurteile ich hier nicht; dass das Risiko existiert, solltest du wissen. Und: Es ist ein Kapazitätsproblem, nicht nur ein Geldproblem. Fällt ein Kunde mit 25 Prozent deines Umsatzes aus, fehlen nicht nur 25 Prozent der Einnahmen — es stehen auch Kräfte bereit, die weiter bezahlt werden. Dieser doppelte Treffer macht aus einem Zahlungsausfall eine Betriebskrise.
Konzentrationsrisiko und drei Schockszenarien
Konzentration heißt: Welcher Anteil deines Umsatzes hängt an einem Kunden? Petra Novak hat 61 Prozent bei einem Generalunternehmer (Kapitel 1 von „Aufträge kommen nicht von allein”). Die zweite Zahl steht im selben Kapitel: rund 81.000 Euro liegen bei ihr zu jedem Zeitpunkt draußen, weil dieser Kunde 60 Tage nach Rechnungseingang zahlt. Ihr Monatsgewinn beträgt 2.650 Euro. Das Verhältnis dieser beiden Zahlen ist die ganze Geschichte: Ein Ausfall dieses einen Kunden kostet mehr als zweieinhalb Jahresgewinne, und zwar an einem Tag.
Neben die Rentabilitätsrechnung gehört deshalb eine zweite, und sie braucht keine Software — drei Schocks, jeder mit einer Zahl und einem Datum:
| Schock | Annahme | Was du ausrechnest |
|---|---|---|
| Verzug | größter Kunde zahlt 30 Tage später | Fehlbetrag am nächsten Lohntag |
| Ausfall | größter Kunde zahlt gar nicht | offene Summe plus 3 Monate Umsatz |
| Mengeneinbruch | 30 Prozent Umsatz weg, 4 Wochen Vorlauf | Personalkosten, die bleiben |
Status: Modell. Die Schockhöhen sind frei gewählt — nimm deine eigenen, aber nimm welche.16
Zu jedem Schock gehört eine Gegenmaßnahme mit Namen: eine Kreditlinie, die vereinbart ist, bevor du sie brauchst. Eine Rücklage, in Monaten statt in Euro gemessen. Eine Konzentrationsgrenze, über die kein Kunde wachsen darf. Und die unbeliebteste: ein Kunde, den du kündigst, weil er dein Konto finanziert statt umgekehrt — Novak tut das mit dem eigenen Kunden, der im Schnitt nach 70 Tagen zahlt (Kapitel 9).
Und weil ich es selbst erlebt habe: Mit Beginn der Corona-Pandemie habe ich gesehen, wie schnell ein gut aussehender Monat kippt. Büros leer, Turnusse ausgesetzt, Zusatzflächen gestrichen — und die Löhne liefen weiter. Was damals geholfen hat, war nicht die Rentabilität des Vorjahres. Es war die Frage, wie viele Wochen das Konto trägt. Autorenerfahrung, keine Erhebung, kein Jahresbezug.17
Die drei Betriebe
Alle drei sind frei erfunden. Ihre Zahlen sind gewählte Annahmen — Status Modell —, netto, Stand Oktober 2026, unverändert aus Anhang A.2 und den vorangegangenen Kapiteln.18
Dilan Acar, 34, Dresden, nebenberuflich, acht Stunden die Woche. Ihre Geldlücke ist klein und ihr Konzentrationsrisiko maximal: ein laufender Vertrag ist 100 Prozent ihres Geschäfts. Bei 95 Euro Gemeinkosten im Monat und 148 Euro Jahresgewinn kostet ein Ausfall sie nicht die Existenz, aber ein Jahr Arbeit. Sie macht drei Dinge: Rechnung am 28. statt „irgendwann”, 14 Tage Zahlungsziel, und bei der Fensterreinigung über 315 Euro im Jahr die Hälfte bei Beauftragung. Eine Hausverwaltung bietet ihr einen zweiten Vertrag mit 45 Tagen Zahlungsziel und Quartalsabrechnung — sie lehnt ab, weil sie bei 17 zusagbaren Objektstunden im Monat drei Monate im Vorschuss für jemanden mit mehr Geld als sie wäre. Ein verlorener Auftrag wegen einer Zahlungsbedingung, und eine Entscheidung gegen Wachstum.
Hoffmann Gebäudereinigung, Osnabrück, Andreas Hoffmann, 52, sechs Teilzeitkräfte. Er rechnet erstmals seine Geldlücke: zwei neue Objekte binden rund 3.600 Euro bis zum ersten Zahlungseingang, bei 30 Tagen rund 6.000 Euro. Sein Ziel aus Kapitel 1 von „Aufträge kommen nicht von allein” — von 520 auf 560 Objektstunden — bedeutet also nicht nur Akquise, sondern Vorfinanzierung. Er vereinbart eine Kreditlinie, bevor er sie braucht, und schreibt in jedes Angebot 14 Tage. Ein Fitnessstudio will 30 Tage und Abrechnung im Folgequartal; er rechnet vor, dass das rund 1.212 Euro dauerhaft gebundenes Geld bedeutet, bietet 30 Tage gegen einen Aufschlag an und bekommt den Auftrag nicht. Ein verlorener Auftrag, bewusst in Kauf genommen. Und er streckt die zwei neuen Objekte auf zwei Monate statt einen — eine Entscheidung gegen Tempo, die sein Konto trifft, nicht sein Ziel.
Novak Gebäudeservice, Mannheim, Petra Novak, 41, 19 Beschäftigte. Für sie ist dieses Kapitel das wichtigste des Buches: 61 Prozent von einem Kunden, 60 Tage Zahlungsziel, rund 81.000 Euro dauerhaft draußen, 2.650 Euro Monatsgewinn. Zahlt der Generalunternehmer 30 Tage später, fehlen ihr am nächsten Lohntag rund 27.000 Euro — ein Monat direkter Personalkosten dieses Anteils. Drei Konsequenzen schreibt sie auf: eine Konzentrationsobergrenze von 55 Prozent, 14 Tage in jedem eigenen Vertrag, und eine Kreditlinie, deren Höhe sich an den 27.000 Euro orientiert und nicht am Gefühl. Die zwei Zusatzobjekte des Generalunternehmers über rund 14.000 Euro Monatsumsatz lehnt sie weiter ab: 28.500 Euro zusätzliche Vorfinanzierung und knapp 68 Prozent Konzentration sind der Preis (Kapitel 1 von „Aufträge kommen nicht von allein”). Eine Entscheidung gegen Wachstum, die aus dieser Rechnung folgt und nicht aus Vorsicht.
Die typische Fehlentscheidung
Sie lautet: „Der Auftrag rechnet sich, also nehme ich ihn.”
Er rechnet sich. Die Frage ist, ob du die Strecke bis zur ersten Zahlung durchhältst — und ob du sie mehrfach gleichzeitig durchhältst, wenn zwei Objekte im selben Monat starten. Rentabel und bezahlbar sind zwei Prüfungen, und die zweite fällt aus, weil die erste so gut aussieht.
Die zweite Fehlentscheidung ist das Zahlungsziel als Nebensache: Es steht in der letzten Zeile des Vertrags und ist nach dem Preis die teuerste Zahl darin. Die dritte ist der Mahnablauf, der von der Beziehung abhängt — wer bei sympathischen Kunden später mahnt, mahnt bei den riskanten zu spät, weil die riskanten meistens sympathisch sind. Die vierte ist die dauerhaft gezogene Kreditlinie: Sie ist dann keine Reserve mehr, sondern ein teurer Teil deiner Finanzierung. Und die fünfte, endgültige: die Leistung einstellen, weil jemand nicht zahlt. Aus deinem Zahlungsproblem wird dann dein Pflichtverstoß.
Deine nächste Aufgabe
- Heute, 15 Minuten: Rechne deine Geldlücke je Objekt — direkte Monatskosten ÷ 30 × Tage zwischen Zahltag und Zahlungseingang. Summiere über alle Objekte und schreib die Zahl neben dein Planblatt aus Kapitel 8 von „Aufträge kommen nicht von allein”.
- Heute, 10 Minuten: Prüfe, ob du E-Rechnungen empfangen kannst: eine Adresse, ein Ablageort, eine Aufbewahrung. Gilt auch für Kleinunternehmer.
- Diese Woche, 20 Minuten: Leg eine Liste offener Posten an — Kunde, Rechnungsnummer, Betrag, Fälligkeit, Tage überfällig. Fünf Spalten, eine Zeile je Rechnung, jeden Montag angesehen.
- Diese Woche, 15 Minuten: Schreib deinen Mahnablauf mit festen Tagen auf, und leg fest, wer anruft. Allein steht dein Name daneben.
- Diese Woche, 10 Minuten: Rechne deinen Konzentrationsanteil für die letzten drei Monate — Umsatz größter Kunde ÷ Gesamtumsatz — und schreib eine Obergrenze dazu, mit Prozentzahl.
- Diesen Monat, 30 Minuten: Rechne die drei Schockszenarien, zu jedem eine Gegenmaßnahme mit Namen und Datum.
- Vor dem nächsten Vertrag, 30 Minuten: Handelsregister, Jahresabschluss, Frage nach dem Zahlungslauf — und setz dein Zahlungsziel auf 14 Tage, bevor der Kunde eins nennt.
Zu diesem Kapitel
Querverweise
- In dieser Reihe: Kapitel 1 (Umsatz, Gewinn, Vorfinanzierung, Konzentration), 8 (Planblatt), 9 (Schlüssel und Zugang) von „Aufträge kommen nicht von allein”; Kapitel 10 (Kalkulation und Deckungsbeitrag), 12 und 13 (Verhandeln über Preis und Bedingungen), 14 (Leistungsnachweis, Zahlungsziel, erste Rechnung, Kündigungsfristen) von „Aus Anfragen werden Aufträge”; Kapitel 8 (Generalunternehmer und Abhängigkeit), 9 (Kunden halten und kündigen), 12 (Rentabilität ist nicht Liquidität), 14 (ein System für Rechnungen und Fristen), 16 (Geldlücke und Konzentrationsgrenze im Planblatt) dieses Buches. Arbeitshilfe 16.
Vor Drucklegung zu prüfen: die Aktenzeichen der beiden BMF-Schreiben, die Absatznummer der Übergangsvorschrift in § 27 UStG, der geltende Basiszinssatz, die Kapitelnummern der Folgekapitel und die Nummern der Arbeitshilfen.
Allgemeine Orientierung, keine Rechts-, Steuer- oder Finanzberatung. Für Verzug, Mahnverfahren, Insolvenz und Vertragsgestaltung ist im Einzelfall anwaltlicher Rat erforderlich, für Rechnungs- und Aufbewahrungspflichten dein Steuerberater. Stand dieses Kapitels: 7. Oktober 2026.
 Rebecca
 Ivonna