
Die Frage dieses Kapitels: Wie komme ich vom Quadratmeter zur Stunde und von der Stunde zu einem Preis, der nach allen Kosten noch etwas übrig lässt?
Das ist das Kapitel, auf das Kapitel 5 von „Vom Auftrag zum Unternehmen” sich beruft, wenn es um Leistungsverzeichnisse geht. Der Rechenweg ist derselbe: Fläche durch Leistungswert ergibt Stunden, Stunden mal Kostensatz ergibt Kosten, plus Material, plus anteilige Gemeinkosten, plus Zuschlag ergibt den Preis. In einer Ausschreibung sind die Vorgaben fremd, hier machst du sie selbst. Sonst ändert sich nichts.1
Und doch wird kaum etwas so häufig falsch gemacht. Nicht weil die Rechnung schwer wäre — sie besteht aus Multiplizieren und Dividieren. Sondern weil immer dieselben drei oder vier Positionen fehlen.
Zuerst zwei Sätze, die du danach erklären können musst
Diese beiden Sätze stehen am Anfang, weil sie der Grund sind, warum ein voller Kalender ein schlechtes Geschäft sein kann.
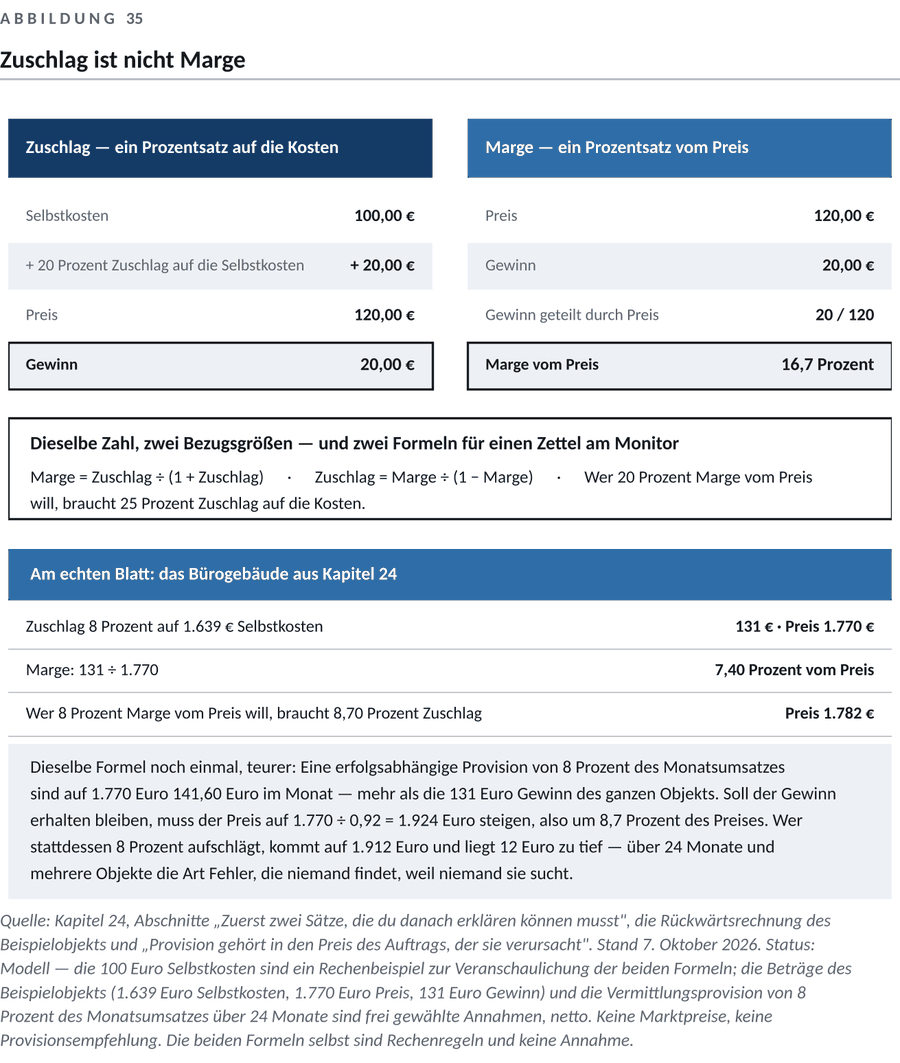
Zuschlag ist nicht Marge. Der Zuschlag ist ein Prozentsatz, den du auf deine Kosten rechnest. Die Marge ist ein Prozentsatz vom Preis. Beide heißen umgangssprachlich „Gewinn”, und sie sind verschieden groß.
Rechne es einmal durch, dann vergisst du es nicht: Deine Selbstkosten sind 100 Euro. Du schlägst 20 Prozent auf, der Preis ist 120 Euro. Dein Gewinn ist 20 Euro — aber bezogen auf den Preis sind das 16,7 Prozent, nicht 20. Wer glaubt, er habe 20 Prozent Marge, hat 16,7. Und wer wirklich 20 Prozent Marge will, braucht einen Zuschlag von 25 Prozent.
Die beiden Formeln dafür sind kurz genug für einen Zettel am Monitor:
Marge = Zuschlag ÷ (1 + Zuschlag) Zuschlag = Marge ÷ (1 − Marge)
Deckungsbeitrag ist nicht Gewinn. Der Deckungsbeitrag ist der Umsatz eines Objekts minus die Kosten, die nur dieses Objekt verursacht — Lohn der Einsatzkräfte, Material, Wege. Er sagt, was dieser Auftrag zur Deckung deiner übrigen Kosten beiträgt. Das steht so schon in Kapitel 1 von „Aufträge kommen nicht von allein”, und es wird dort an Petra Novak vorgerechnet: 14.950 Euro Deckungsbeitrag im Monat, 2.650 Euro Gewinn vor Steuern. Die Differenz von 12.300 Euro sind Büro, Versicherung, Steuerberater, Software und ihr eigener Unternehmerlohn. Auf ihre 1.850 abgerechneten Objektstunden gerechnet: Sie verdient an einer Objektstunde 1,43 Euro. Bei 8,08 Euro Deckungsbeitrag je Stunde.2
Wer diese zwei Sätze nicht trennt, hält einen Auftrag mit 6 Euro Deckungsbeitrag je Stunde für einen Gewinn von 6 Euro je Stunde. Das ist der Rechenfehler, der Betriebe über Jahre leise auffrisst.
Leistungswerte: nur als Spanne, und am eigenen Objekt zu prüfen
Ein Leistungswert ist die Fläche, die eine Kraft in einer Stunde in einer bestimmten Raumart schafft — Quadratmeter je Stunde. Er ist die empfindlichste Zahl der ganzen Rechnung, weil ein Fehler von zwanzig Prozent im Leistungswert ein Fehler von zwanzig Prozent im Preis ist.
Deshalb hier eine klare Grenze: Ich nenne Leistungswerte nur als Spanne, und die Spanne ist keine Vorgabe.3 Was eine Kraft tatsächlich schafft, hängt ab vom Belag, von der Möblierung — ein freier Flur ist ein Mehrfaches einer Bürofläche mit Rollcontainern unter jedem Tisch —, von der Verschmutzung, vom Gerät und von der Person.
| Raumart | Spanne, m² je Stunde | Wesentlicher Einflussfaktor |
|---|---|---|
| Büro, möbliert, Teppich saugen | 180 – 260 | Möblierungsdichte |
| Verkehrsfläche, glatter Belag | 250 – 400 | freie Breite, Maschineneinsatz |
| Sanitärbereich | 60 – 110 | Zahl der Objekte, nicht die Fläche |
| Teeküche, Sozialraum | 80 – 140 | Ausstattung, Geschirr, Müll |
Status: Modell. Frei gewählte Spannen zur Veranschaulichung des Rechenwegs, keine Branchen- oder Richtwerte und keine Vorgabe. Treppenhäuser fehlen in dieser Tabelle absichtlich — Stufen rechnet man in Stück, nicht in Quadratmetern.
Und jetzt die Pflichtaufgabe, die diese Tabelle ersetzt: Nimm die Stoppuhr, reinige einen einzigen repräsentativen Raum deines Objekts vollständig mit dem Gerät, das du einsetzen würdest, und rechne auf Quadratmeter je Stunde um. Fünf Minuten Arbeit, wie in Kapitel 9 beschrieben. Mach das in drei Objekten, und du hast eine eigene Liste. Diese Liste ist jeder Tabelle überlegen, auch meiner, weil sie deine Geräte, deine Kräfte und deine Beläge abbildet.
Wer ohne eigene Messung kalkuliert, nimmt den schlechteren Wert der Spanne. Nicht aus Pessimismus, sondern weil ein zu knapp kalkuliertes Objekt vier Jahre lang zu knapp kalkuliert bleibt.
Der Stundensatz: vom Lohn zur geleisteten Stunde
Jetzt die zweite empfindliche Zahl. Und hier muss ich ausdrücklich etwas offenlassen.
Eine Tariflohnzahl behaupte ich nicht als feststehend. Der allgemeinverbindliche Branchenmindestlohn der Gebäudereinigung liegt nach der Zehnten Gebäudereinigungsarbeitsbedingungenverordnung in der Innen- und Unterhaltsreinigung bei 15,00 Euro je Stunde brutto und in der Glas- und Fassadenreinigung bei 18,40 Euro, und er ist befristet bis zum 31. Dezember 2026 (Status: belegt, siehe Kapitel 5 von „Vom Auftrag zum Unternehmen”).4 Ein Folgetarif war am 7. Oktober 2026, dem Stand dieses Buches, nicht vereinbart. Was ab dem 1. Januar 2027 gilt, weiß ich nicht, und ich prognostiziere es nicht.5
Also rechne ich im Folgenden mit einem ausdrücklich als Annahme bezeichneten Stundenlohn von 16,00 Euro brutto. Diese Zahl ist gewählt — sie liegt bewusst über der heutigen Untergrenze, weil ein Preis, den du für drei Jahre nennst, nicht auf einer Zahl stehen darf, die in zwölf Wochen ausläuft. Setz deinen eigenen Wert ein. Der Rechenweg bleibt identisch.
Der Begriff dafür heißt Lohnvollkosten: alles, was eine Arbeitsstunde dich wirklich kostet, nicht nur der Lohn.6
Rechenbeispiel Lohnvollkostensatz. Frei gewählte Annahmen, Modell, netto, Deutschland, Stand Oktober 2026. Kein Tarifwert, keine Rechtsauskunft.
Schritt Annahme Ergebnis je Stunde Grundlohn 16,00 € (Annahme) 16,00 € Arbeitgeberanteil Sozialversicherung 21 % + 3,36 € Berufsgenossenschaft, U1/U2, Insolvenzgeldumlage 2 % + 0,32 € Lohnkosten je bezahlter Stunde 19,68 € Jetzt die Position, die am häufigsten fehlt: bezahlte Ausfallzeiten. Angenommen 250 Arbeitstage im Jahr, davon 25 Tage Urlaub, 10 Feiertage und 8 Krankheitstage. Bezahlt werden 250 Tage, geleistet werden 207 — eine Anwesenheitsquote von 82,8 Prozent.
19,68 € ÷ 0,828 = 23,77 Euro je geleisteter Stunde.
Diese 23,77 Euro sind die Zahl, mit der du rechnest. Nicht 16,00. Der Unterschied ist 48 Prozent, und er ist der Grund, warum ein Betrieb, der „Stundenlohn plus ein bisschen” kalkuliert, mit mathematischer Sicherheit zu billig ist.
Zum Vergleich, damit die Größenordnung nicht aus der Luft kommt: Bei Petra Novak aus Kapitel 1 von „Aufträge kommen nicht von allein” sind 44.200 Euro Lohnkosten auf 1.850 abgerechnete Objektstunden 23,89 Euro je Objektstunde — dieselbe Größenordnung, aus einer anderen Richtung gerechnet.
Was in diesen 23,77 Euro nicht steckt: Wege. Die rechnest du als Stunden, nicht als Prozentsatz — sonst verschwinden sie in einem Zuschlag und du weißt nie, welches Objekt sie verursacht. Wenn du selbst mitreinigst, bist du in dieser Stunde Einsatzkraft: Setz deinen eigenen Stundenwert ein, schriftlich festgelegt, und korrigiere ihn nicht nach unten, wenn es eng wird (Kapitel 1 von „Aufträge kommen nicht von allein”).
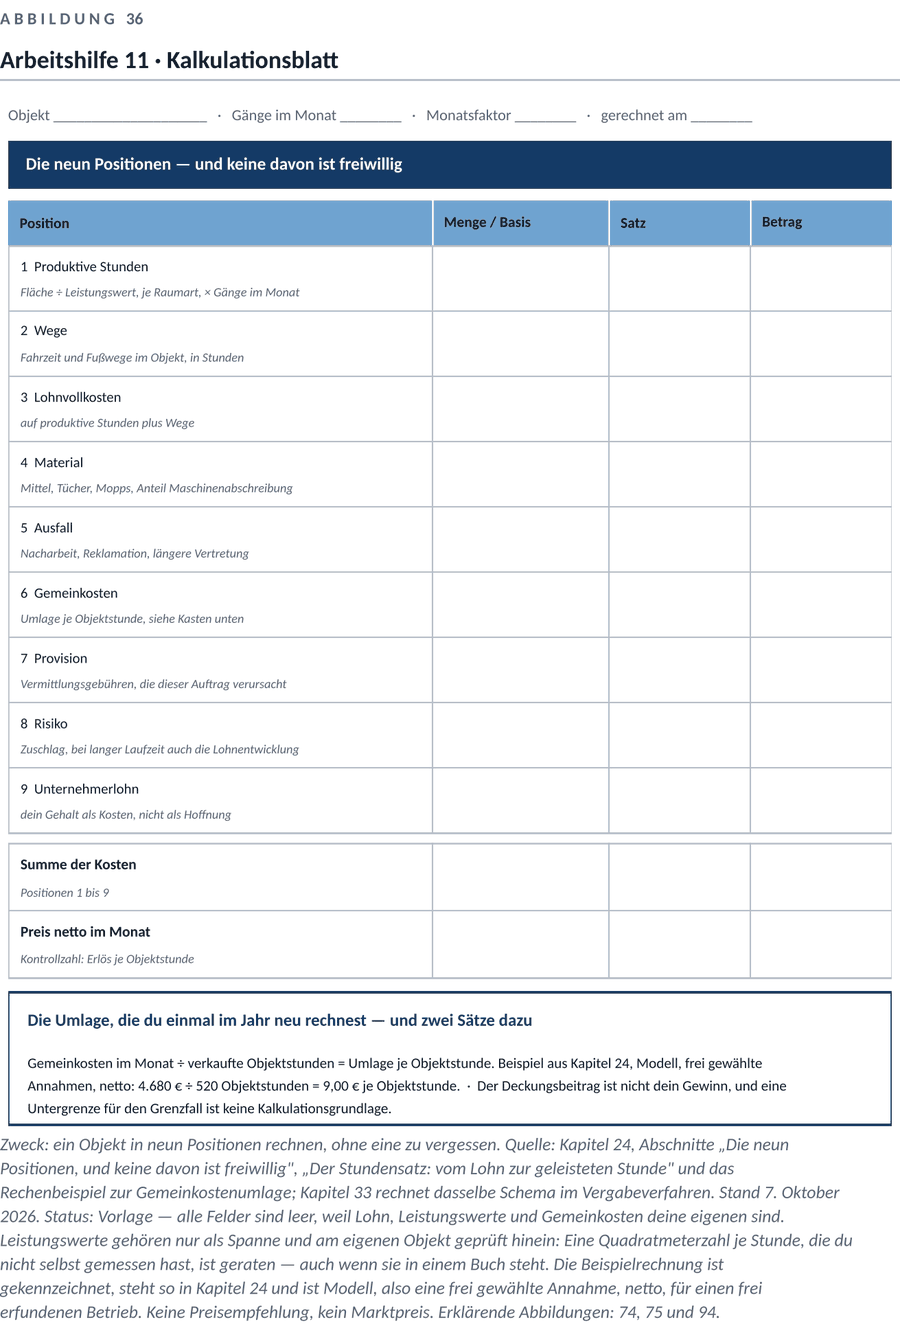
Die neun Positionen, und keine davon ist freiwillig
- Produktive Stunden — Fläche durch Leistungswert, je Raumart, mal Gänge im Monat.
- Wege — Fahrzeit und Fußwege im Objekt, in Stunden, bewertet mit demselben Satz.
- Lohnvollkosten — die 23,77 Euro aus dem Kasten oben, auf produktive Stunden plus Wege.
- Material — Reinigungsmittel, Tücher, Mopps, Müllbeutel, Anteil der Maschinenabschreibung. Verbrauchsmaterial wie Seife und Papier ist etwas anderes, nämlich eine Frage, die in Kapitel 9 im Block „Schnittstellen” geklärt wird und in Kapitel 11 in die Annahmen gehört.
- Ausfall — zweimal, und das wird verwechselt. Die bezahlten Ausfallzeiten der Kräfte stecken im Stundensatz, Schritt 3 oben. Nacharbeit, Reklamation und Vertretung, die länger braucht, sind etwas anderes und gehören als eigener Risikozuschlag in den Preis.
- Gemeinkosten — alles, was anfällt, wenn kein Objekt gereinigt wird: Büro, Versicherungen, Steuerberater, Software, Telefon, Fahrzeug-Festkosten, Portalgebühren, Werbung.
- Provision — Vermittlungsgebühren, die dieser Auftrag verursacht. Dazu gleich ein eigener Abschnitt, weil hier das meiste Geld unbemerkt abfließt.
- Risiko — der Zuschlag aus Punkt 5, und bei langen Laufzeiten die Lohnentwicklung, falls keine Preisanpassungsklausel im Vertrag steht (Kapitel 11).
- Unternehmerlohn — dein eigenes Gehalt, als Kosten. Nicht als Hoffnung auf das, was am Ende übrig bleibt.
Die Gemeinkosten und der Unternehmerlohn werden umgelegt: Du teilst deine monatlichen Gemeinkosten durch deine verkauften Objektstunden und bekommst einen Betrag je Stunde.
Rechenbeispiel Gemeinkostenumlage Hoffmann. Frei gewählte Annahmen, Modell, netto, Monat. Büro, Miete, Telefon, Software, Website 480 € · Versicherungen, Beiträge, Steuerberater 390 € · Fahrzeug-Festkosten für zwei Fahrzeuge 430 € · Portalgebühren 180 € · Unternehmerlohn Andreas Hoffmann 3.200 €. Zusammen 4.680 Euro im Monat. Verkaufte Objektstunden: 520 im Monat (Kapitel 1 von „Aufträge kommen nicht von allein”). 4.680 ÷ 520 = 9,00 Euro je Objektstunde.
Halt diesen Wert neben Hoffmanns Mindestdeckungsbeitrag von 6,00 Euro je Objektstunde aus Kapitel 8 von „Aufträge kommen nicht von allein”. Die 6,00 Euro sind keine Vollkostengrenze. Sie sind die Untergrenze für einen zusätzlichen Auftrag, der ohnehin bezahlte, aber unverkaufte Kapazität füllt — eine Entscheidung am Rand. Würde er seinen ganzen Betrieb zu 6,00 Euro Deckungsbeitrag verkaufen, kämen bei 520 Stunden 3.120 Euro herein, gegen 4.680 Euro Gemeinkosten. Das ist kein knappes Jahr, das ist ein geplanter Verlust von 1.560 Euro im Monat. Eine Untergrenze für den Grenzfall ist keine Kalkulationsgrundlage.
Ein vollständig durchgerechnetes Beispiel
Alle folgenden Zahlen sind Modell — frei gewählte Annahmen, netto, Deutschland, Stand Oktober 2026. Keine Marktpreise, keine Preisempfehlung, kein Angebot. Hoffmann Gebäudereinigung ist ein frei erfundener Beispielbetrieb.7
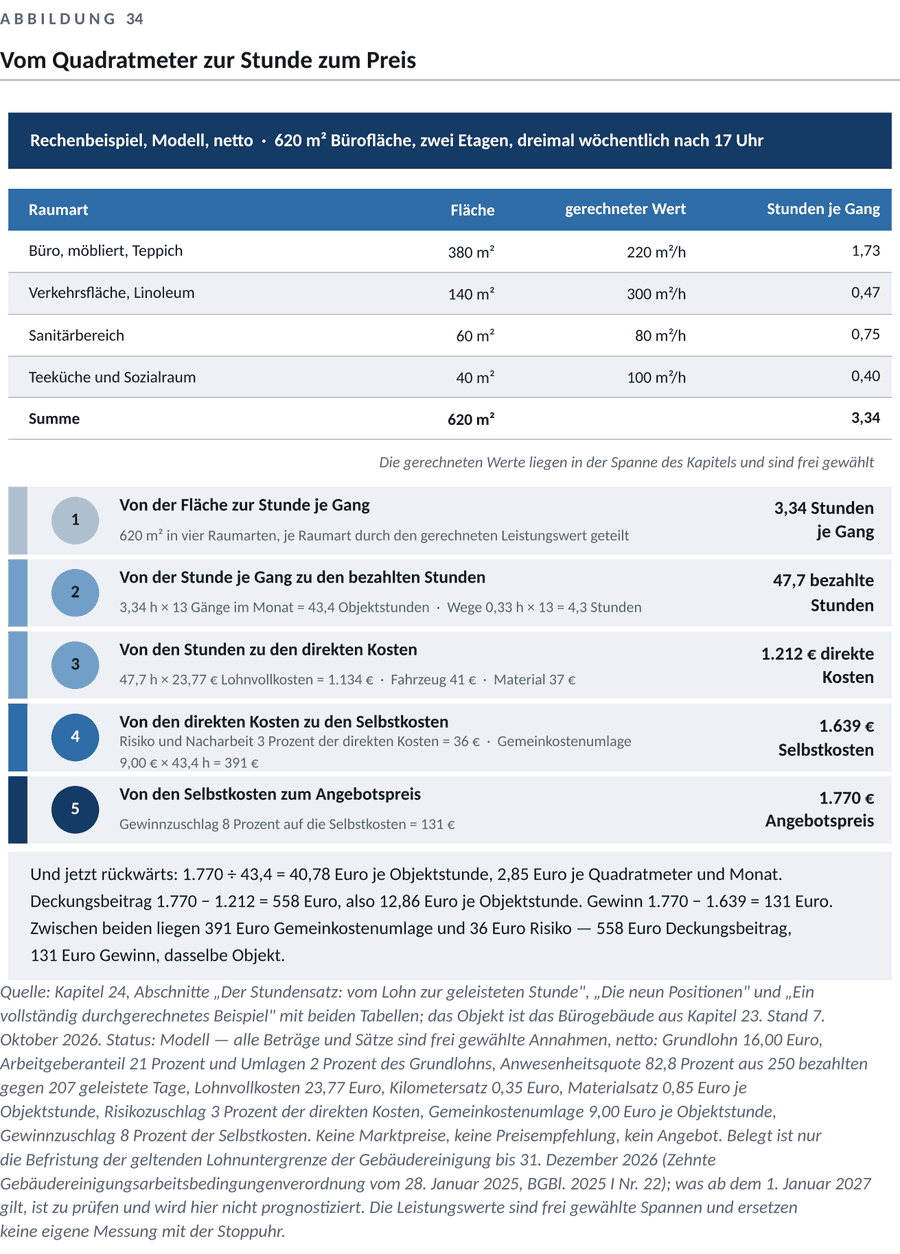
Das Objekt ist das Bürogebäude aus Kapitel 9: zwei Etagen, 620 Quadratmeter Reinigungsfläche, dreimal wöchentlich nach 17 Uhr, Zugang über Schlüssel, Putzraum mit Wasser und Strom vorhanden, Verbrauchsmaterial stellt der Kunde.
Schritt 1 und 2: von der Fläche zu den Stunden.
| Raumart | Fläche | gerechneter Wert | Stunden je Gang |
|---|---|---|---|
| Büro, möbliert, Teppich | 380 m² | 220 m²/h | 1,73 |
| Verkehrsfläche, Linoleum | 140 m² | 300 m²/h | 0,47 |
| Sanitärbereich | 60 m² | 80 m²/h | 0,75 |
| Teeküche und Sozialraum | 40 m² | 100 m²/h | 0,40 |
| Summe | 620 m² | 3,34 |
Die gerechneten Werte liegen jeweils in der Spanne der Tabelle oben und sind frei gewählt.
Dreimal wöchentlich mal dem Monatsfaktor 4,33 — 52 Wochen durch 12 Monate — ergibt 13 Gänge im Monat. Feiertage und Betriebsruhe sind hier nicht abgezogen; wer das tut, kommt auf weniger Gänge und muss den Preis je Gang entsprechend höher ansetzen. Das ist eine Annahme, die in Kapitel 11 ins Angebot gehört.
3,34 h × 13 Gänge = 43,4 Objektstunden im Monat. Wege: 20 Minuten je Gang, also 0,33 h × 13 = 4,3 Stunden. Bezahlte Stunden insgesamt: 47,7.
Schritt 3 bis 6: von den Stunden zum Preis.
| Position | Rechnung | Betrag |
|---|---|---|
| Lohnvollkosten | 47,7 h × 23,77 € | 1.134 € |
| Fahrzeug | 117 km × 0,35 €/km | 41 € |
| Material | 0,85 € × 43,4 h | 37 € |
| Direkte Kosten | 1.212 € | |
| Risiko und Nacharbeit | 3 % | 36 € |
| Gemeinkostenumlage | 9,00 € × 43,4 h | 391 € |
| Selbstkosten | 1.639 € | |
| Gewinnzuschlag | 8 % | 131 € |
| Angebotspreis | 1.770 € |
Kilometersatz, Materialsatz, Risiko- und Gewinnzuschlag sind frei gewählte Annahmen.
Und jetzt lies die Zahlen rückwärts, denn da steckt der Lerneffekt.
Der Preis je Objektstunde ist 1.770 ÷ 43,4 = 40,78 Euro. Je Quadratmeter und Monat sind es 2,85 Euro.
Der Deckungsbeitrag ist 1.770 − 1.212 = 558 Euro, also 12,86 Euro je Objektstunde. Das liegt über Hoffmanns Mindestwert von 6,00 Euro und über seiner Gemeinkostenumlage von 9,00 Euro. Dieses Objekt trägt sich.
Der Gewinn ist 1.770 − 1.639 = 131 Euro. Zwischen Deckungsbeitrag und Gewinn liegen 427 Euro: 391 Euro Gemeinkostenumlage und 36 Euro Risiko. 558 Euro Deckungsbeitrag, 131 Euro Gewinn — dasselbe Objekt.
Und die Marge: 131 ÷ 1.770 = 7,40 Prozent. Der Zuschlag war 8 Prozent. Wer hier wirklich 8 Prozent Marge will, braucht einen Zuschlag von 8,70 Prozent und landet bei 1.782 Euro. Genau das ist der Unterschied aus dem ersten Abschnitt, an einem echten Blatt.
Provision gehört in den Preis des Auftrags, der sie verursacht
Portalgebühren, die monatlich gleich bleiben, stehen in den Gemeinkosten — bei Hoffmann 180 Euro, siehe oben. Eine erfolgsabhängige Provision gehört dorthin nicht. Sie gehört in den Preis genau jenes Auftrags, der sie auslöst.
Rechenbeispiel, frei gewählte Annahmen, Modell, netto. Ein Vermittler verlangt 8 Prozent des Monatsumsatzes über 24 Monate. Auf 1.770 Euro sind das 141,60 Euro im Monat — mehr als die 131 Euro Gewinn des gesamten Objekts. Soll der Gewinn erhalten bleiben, muss der Preis auf 1.770 ÷ 0,92 = 1.924 Euro steigen, also um 8,7 Prozent.
Du siehst dieselbe Formel wieder: Eine Provision von 8 Prozent vom Preis verlangt einen Aufschlag von 8,7 Prozent auf den Preis. Wer stattdessen 8 Prozent aufschlägt, kommt auf 1.912 Euro und liegt damit 12 Euro unter dem Preis, den er bräuchte. Kleine Zahl — aber über 24 Monate und mehrere Objekte ist das die Art Fehler, die niemand findet, weil niemand sie sucht.
Wenn du allein arbeitest, rechnest du anders — aber nicht weniger
Ohne Angestellte gibt es keinen Arbeitgeberanteil und keine bezahlten Ausfallzeiten. Stattdessen trägst du beides selbst, und zwar unsichtbar: Die Woche, in der du krank bist, zahlt niemand.
Rechenbeispiel Dilan Acar. Frei erfundener Beispielbetrieb, frei gewählte Annahmen, Modell, netto, Stand Oktober 2026.
Aus Kapitel 8 von „Aufträge kommen nicht von allein” unverändert: eigener Stundenwert 18,00 € · Material 0,50 € je Stunde · direkte Kosten damit 18,50 € je Objektstunde · Mindestdeckungsbeitrag 7,00 € · Mindesterlös 25,50 € je Objektstunde.
Ihre Gemeinkosten, hier zusätzlich angenommen: Haftpflicht 28 € · Telefon- und Internetanteil 15 € · Buchhaltung und Software 22 € · Kammerbeitrag 12 € · Materialgrundstock und Geräteabschreibung 18 €. Zusammen 95 Euro im Monat, also 1.140 Euro im Jahr.
Jetzt die Jahresrechnung, und sie ist der Punkt. Aus Kapitel 4 von „Aufträge kommen nicht von allein” hat sie 230 verkaufbare Stunden im Jahr; eine Stunde die Woche geht für Akquise weg (Kapitel 8 von „Aufträge kommen nicht von allein”), bleiben rund 184 Objektstunden im Jahr. Bei 7,00 € Deckungsbeitrag sind das 1.288 € minus 1.140 € Gemeinkosten: 148 Euro Gewinn im Jahr.
Das ist eine unangenehme Zahl, und sie ist richtig. Ihr eigener Stundenwert von 18,00 Euro steckt als Kosten drin — sie verdient also 3.312 Euro für ihre Arbeit und 148 Euro als Unternehmerin. Zwei Dinge folgen daraus, und keines davon heißt „größer werden”.
Erstens: Bei ihrer Größe entscheidet der Preis, nicht die Menge. Erlöst sie 28,00 statt 25,50 Euro, steigt der Deckungsbeitrag auf 9,50 Euro und der Jahresgewinn auf 608 Euro — das Vierfache, bei identischem Arbeitsaufwand. 184 zusätzliche Stunden hat sie nicht, zweieinhalb Euro mehr je Stunde schon.
Zweitens: Die Monatszahl schmeichelt. 17 Objektstunden im Monat sehen nach 204 im Jahr aus. Es sind 184, weil sechs Wochen im Jahr nichts läuft. Wer auf der Monatszahl kalkuliert, legt seine Gemeinkosten auf zu viele Stunden um.
Der laufende Auftrag wird nachgerechnet, nicht nur der neue
Hier liegt das eigentliche Geld, und fast niemand holt es. Ein Objekt wird einmal kalkuliert, dann zehn Jahre abgerechnet — und in diesen zehn Jahren verändert sich alles außer dem Preis.
Die Nachrechnung dauert zwanzig Minuten je Objekt. Du brauchst zwei Zahlen: den Monatsumsatz aus der Rechnung und die tatsächlichen Stunden aus den Stundenzetteln. Nicht die kalkulierten.
Rechenbeispiel Nachrechnung Hoffmann. Frei gewählte Annahmen, Modell, netto, Monat.
Ein Objekt läuft seit vier Jahren zu 1.280 Euro. Kalkuliert war es mit 38 Objektstunden, also 33,68 Euro je Stunde. Die Stundenzettel der letzten sechs Monate zeigen 46 Stunden — also 1.280 ÷ 46 = 27,83 Euro je Objektstunde.
Seine direkten Kosten je Objektstunde aus dem Beispiel oben: 27,93 Euro.
Deckungsbeitrag: minus 0,10 Euro je Stunde. Das Objekt trägt seine eigenen direkten Kosten nicht mehr ganz — und von seiner Gemeinkostenumlage von 9,00 × 46 = 414 Euro trägt es gar nichts. Diese 414 Euro muss Hoffmann jeden Monat woanders verdienen.
Der Preis, der heute stimmen würde: 46 h × 27,93 € = 1.285 € direkte Kosten, plus 3 % Risiko, plus 414 € Gemeinkosten, plus 8 % Zuschlag — rund 1.877 Euro. Das sind 597 Euro oder 47 Prozent über dem laufenden Preis.
Dass er 47 Prozent nicht in einem Schritt bekommt, ist klar. Aber jetzt kennt er die Zahl, und damit hat er drei Wege statt keinem: den Turnus reduzieren, bis Preis und Leistung wieder zusammenpassen; stufenweise anpassen, mit der Nachrechnung als Grundlage; oder den Auftrag beenden, weil 414 Euro im Monat auch ein Preis sind.
Er entscheidet sich für das Gespräch über den Turnus und, falls es scheitert, für das Ende des Vertrags — ein Auftrag, den er bewusst verliert. Und er zieht eine zweite Linie, ohne seinen Mindestwert aus Kapitel 8 von „Aufträge kommen nicht von allein” anzurühren: Die 6,00 Euro gelten weiterhin, aber nur noch für Aufträge, die ohnehin bezahlte Leerzeit füllen und kurzfristig kündbar sind. Ein Vertrag über mehrere Jahre muss die 9,00 Euro Gemeinkostenumlage tragen. Damit fallen Anfragen heraus, die er mit freier Kapazität früher angenommen hätte — eine Entscheidung gegen Wachstum, die auf einem Blatt Papier steht statt im Bauch.
Warum sind die Stunden von 38 auf 46 gewachsen? Die Gründe sind immer harmlos: eine Etage kam dazu, die Zahl der Mülleimer hat sich verdoppelt, ein Belag wurde getauscht, jemand hat freundlich um ein zusätzliches Büro gebeten, der Hausmeister macht etwas nicht mehr mit. Jede Änderung war zu klein, um darüber zu reden. Zusammen sind sie ein Viertel des Aufwands. Genau dagegen stehen die Annahmen und die Preisanpassungsklausel in Kapitel 11.
Und warum das keine Kleinigkeit ist: Bei Petra Novak würde eine Steigerung der Lohnkosten um 4 Prozent 1.768 Euro im Monat kosten — zwei Drittel ihres gesamten Monatsgewinns von 2.650 Euro aus Kapitel 1 von „Aufträge kommen nicht von allein”. Deshalb verhandelt sie nicht über Mengen, sondern über Preise und Klauseln.
Die typische Fehlentscheidung
Sie lautet: „Der Stundenlohn liegt bei X, also nehme ich X plus zehn Euro.”
Das ist kein Preis, das ist ein Wunsch. Zwischen dem Lohn und deinem Kostensatz liegen Arbeitgeberanteile, bezahlte Ausfallzeiten und unproduktive Zeit — im Beispiel oben 48 Prozent.
Die zweite Fehlentscheidung ist die Verwechslung von Zuschlag und Marge. Sie kostet jedes Mal wenig und erklärt, warum ein Betrieb mit „zwanzig Prozent drauf” am Jahresende nicht zwanzig Prozent hat. Die dritte ist der Leistungswert aus dem Internet — jede Tabelle beschreibt irgendein Objekt, nur nicht deins.
Und die vierte, teuerste: nur neue Angebote rechnen. Der Auftrag, der dich Geld kostet, ist fast nie der neue — es ist der, den du seit vier Jahren hast und nie wieder angesehen hast.
Deine nächste Aufgabe
- Heute, 30 Minuten: Rechne deinen Lohnvollkostensatz je geleisteter Stunde nach dem Kastenschema oben, mit deinen eigenen Zahlen. Schreib ihn auf ein Blatt, das vorne in deinem Angebotsordner liegt. Er ist deine Untergrenze — in jedem Angebot und in jedem Vergabeverfahren (Kapitel 5 von „Vom Auftrag zum Unternehmen”).
- Heute, 15 Minuten: Addiere deine Gemeinkosten eines Monats, einschließlich deines Unternehmerlohns, und teile sie durch deine verkauften Objektstunden. Das ist deine Gemeinkostenumlage je Stunde.
- Diese Woche, 20 Minuten: Schreib die zwei Formeln für Zuschlag und Marge auf einen Zettel und rechne ein eigenes Angebot beide Wege durch.
- Diese Woche, 5 Minuten je Raum: Stoppuhr in drei Objekten, drei Raumarten. Das ist der Anfang deiner eigenen Leistungswertliste.
- Diesen Monat, 20 Minuten je Objekt: Nimm deine drei größten laufenden Objekte und rechne sie nach — Rechnungsbetrag geteilt durch die tatsächlichen Stunden aus den Stundenzetteln. Fang mit dem ältesten an.
- Vor dem 1. Januar 2027, 15 Minuten: Sieh nach, welche Lohnuntergrenze ab dann gilt, und rechne deinen Stundensatz neu. Trag dir den Termin jetzt ein.
Zu diesem Kapitel
Querverweise
- In dieser Reihe: Kapitel 1 (Umsatz, Deckungsbeitrag, Gewinn, Gemeinkosten, eigener Stundenwert), 4 (verkaufbare Stunden), 8 (Mindestdeckungsbeitrag) von „Aufträge kommen nicht von allein”; Kapitel 8, 9 (Objektaufnahme und Stoppuhr), 11 (Annahmen, Varianten, Preisanpassungsklausel) dieses Buches; Kapitel 5 (dasselbe Schema im Vergabeverfahren, ungewöhnlich niedrige Angebote, Mischkalkulation), 13 (Rentabilität ist nicht Liquidität) von „Vom Auftrag zum Unternehmen”. Arbeitshilfe 11.
Vor Drucklegung zu prüfen: die Lohnuntergrenze ab 1. Januar 2027, die Höhe der Arbeitgeberanteile und Umlagen im Jahr der Drucklegung, und die Kapitelnummern der Folgekapitel.
Allgemeine Orientierung, keine Rechts-, Steuer- oder Lohnabrechnungsberatung. Rechtsstand dieses Kapitels: 7. Oktober 2026.
 Rebecca
 Ivonna