
Die Frage dieses Kapitels: Woran erkenne ich, ob mein Betrieb Geld verdient — und was genau will ich in den nächsten drei Monaten erreichen?
Ein voller Kalender ist kein Geschäft
Du kannst reinigen. Das ist mehr, als viele glauben: Flächen einschätzen, Mittel richtig dosieren, einen Belag erkennen, ein Treppenhaus in der Zeit schaffen, die dafür vorgesehen ist. Das ist ein Handwerk, und es ist die Grundlage von allem, was in diesem Buch kommt.
Es ist aber nicht dasselbe wie ein Geschäft.
Ein Geschäft entscheidet, welche Arbeit es annimmt und welche nicht. Es weiß, was eine Stunde kosten darf. Es hält Zusagen auch dann, wenn jemand krank wird. Und es bleibt zahlungsfähig, während es auf Geld wartet, das ihm schon zusteht. Keine dieser vier Fähigkeiten hat etwas mit Reinigen zu tun.
Der häufigste Satz, den ich von Betrieben höre, lautet: „Wir sind voll.” Und der zweithäufigste, meistens im selben Gespräch: „Es bleibt nichts übrig.” Beides stimmt oft gleichzeitig. Ein voller Kalender ist kein Beweis für ein gutes Geschäft. Er ist ein Beweis dafür, dass Arbeit da ist. Was diese Arbeit einbringt, steht auf einem anderen Blatt — genauer gesagt auf vier anderen Blättern.
Ich habe das selbst lernen müssen, und zwar auf die unelegante Weise. Als ich Menschen, die vorher selbstständig mit uns gearbeitet hatten, in Arbeitsverhältnisse übernommen habe, hatte ich plötzlich Personalplanung. Abwesenheiten gehörten dazu: Urlaub, Krankheit, auch Schwangerschaft. Mein Ärger über eine leere Schicht war kein Beweis, dass mich jemand täuschen wollte — Urlaub lässt sich planen, Krankheit nicht zuverlässig, und Schwangerschaft ist kein Fehlverhalten. Aber die Zusagen, die ich Kunden gegeben hatte, waren trotzdem Zusagen. Im Kopf verkauft man schnell die nächste Fläche. Im Kalender muss sie dann irgendjemand reinigen.
Und mit Beginn der Corona-Pandemie habe ich gesehen, wie schnell ein gut aussehender Monat wertlos wird. Objekte standen leer, Leistungen wurden ausgesetzt, und ein Auftragsbestand war auf einmal eine Liste von Hoffnungen.
Deshalb fängt dieses Buch nicht mit Werbung an, sondern mit vier Zahlen.
Vier Zahlen, die vier verschiedene Dinge messen
Die meisten Betriebe, mit denen ich spreche, benutzen diese vier Begriffe austauschbar. Dann wundern sie sich, warum ein Rekordjahr sich anfühlt wie ein schlechtes.
| Zahl | Was sie misst | Was sie nicht sagt | Wo du sie abliest |
|---|---|---|---|
| Umsatz | Summe deiner Nettorechnungen im Zeitraum | ob davon etwas übrig bleibt | Rechnungsausgangsbuch |
| Auslastung | Anteil der bezahlten Arbeitsstunden, die am Objekt abgerechnet werden | ob diese Stunden gut bezahlt sind | Zeiterfassung gegen Einsatzplan |
| Liquidität | Geld, das heute auf dem Konto ist | was dir zusteht, aber noch nicht da ist | Kontoauszug |
| Gewinn | Ergebnis nach allen Kosten, vor Steuern | wie viel du entnehmen kannst | Jahresabschluss, monatlich überschlagen |
Dazwischen liegt eine fünfte Größe, die du brauchst, um überhaupt entscheiden zu können: der Deckungsbeitrag — der Umsatz eines Objekts minus die Kosten, die nur dieses Objekt verursacht. Lohn der Einsatzkräfte, Material, Wege. Der Deckungsbeitrag sagt dir, was ein Auftrag zur Deckung deiner übrigen Kosten beiträgt. Er ist nicht dein Gewinn. Das ist vielleicht der wichtigste Satz dieses Kapitels, und er wird dir in Kapitel 5 von „Vom Auftrag zum Unternehmen” noch einmal begegnen, wenn es um Leistungsverzeichnisse geht.1
Und ein zweiter Begriff: Gemeinkosten sind die Kosten, die auch anfallen, wenn kein einziges Objekt gereinigt wird. Büro, Versicherung, Software, Steuerberater, dein eigenes Gehalt.2
Novak Gebäudeservice, einmal durchgerechnet
Petra Novak, 41, Mannheim, 19 Beschäftigte, ist ein frei erfundener Beispielbetrieb. Alle folgenden Zahlen sind gewählte Annahmen — ein Modell, keine Branchenwerte und keine Prognose. Gerechnet wird durchgehend netto, bezogen auf einen Durchschnittsmonat.
Novak ist der Betrieb, von dem Außenstehende sagen würden: Das hat geklappt. 19 Beschäftigte, ein eigenes Lager, ein fester Großkunde. 780.000 Euro Jahresumsatz im Modelljahr, also 65.000 Euro im Monat. 61 Prozent davon, 39.650 Euro, kommen von einem Generalunternehmer — einem Auftraggeber, der große Objekte komplett übernimmt und Teilleistungen weitergibt. Die übrigen 25.350 Euro verteilen sich auf eigene Kunden.
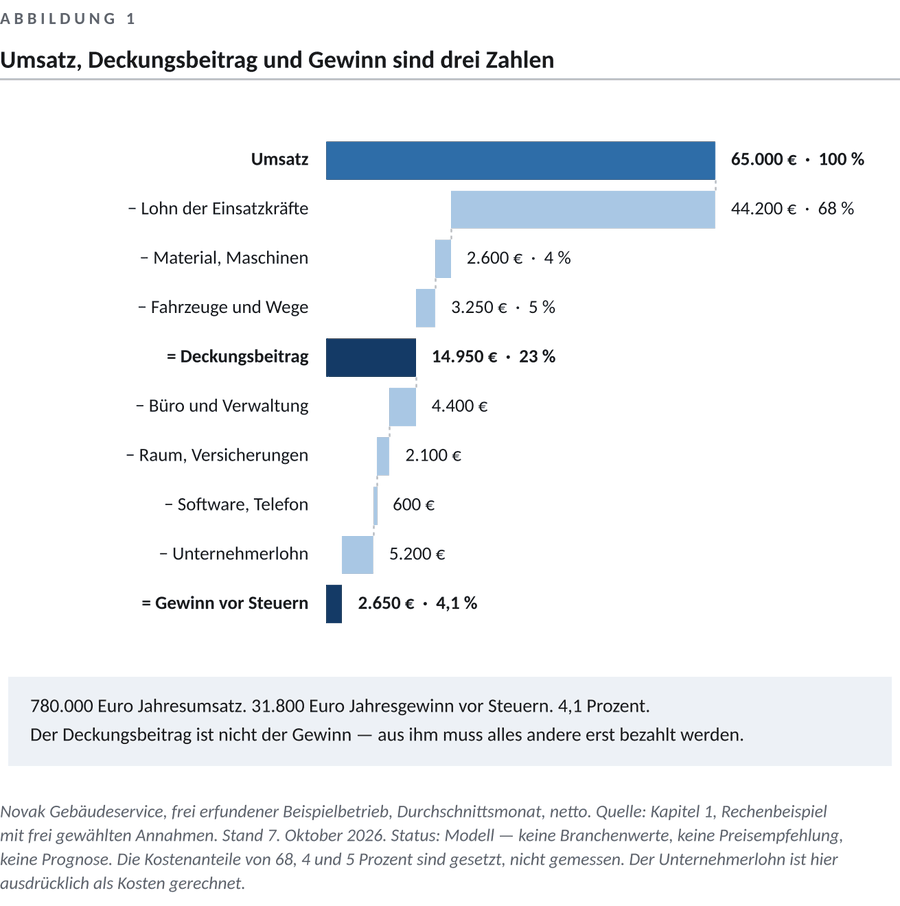
Von 65.000 Euro bis zum Deckungsbeitrag
| Position | Anteil | Betrag |
|---|---|---|
| Umsatz | 100 % | 65.000 € |
| Lohn der Einsatzkräfte samt Arbeitgeberanteil und Ausfallzeiten | 68 % | − 44.200 € |
| Material, Maschinen, Verbrauch | 4 % | − 2.600 € |
| Fahrzeuge und Wege | 5 % | − 3.250 € |
| Deckungsbeitrag | 23 % | 14.950 € |
An dieser Stelle hören viele Betriebe auf zu rechnen. 14.950 Euro — das klingt nach einem guten Monat. Es ist aber nur der Betrag, aus dem jetzt noch alles andere bezahlt werden muss.
Von 14.950 Euro bis zum Gewinn
| Position | Betrag |
|---|---|
| Büro und Verwaltung, eine Teilzeitkraft | − 4.400 € |
| Raum, Versicherungen, Beiträge, Steuerberater | − 2.100 € |
| Software, Telefon, Website, Portalgebühren | − 600 € |
| Unternehmerlohn Petra Novak | − 5.200 € |
| Gewinn vor Steuern | 2.650 € |
780.000 Euro Jahresumsatz. 31.800 Euro Jahresgewinn vor Steuern. 4,1 Prozent.
Ihren eigenen Unternehmerlohn rechne ich hier ausdrücklich als Kosten. Wer das nicht tut, hat scheinbar 7.850 Euro Gewinn im Monat und verwechselt sein Gehalt mit dem Ergebnis seines Betriebs. Diese Verwechslung ist der Grund, warum manche Betriebe Jahre brauchen, um zu merken, dass sie sich einen schlecht bezahlten Arbeitsplatz gebaut haben.
Und jetzt das Konto
Gewinn ist noch kein Geld. Der Generalunternehmer rechnet monatlich ab und zahlt 60 Tage nach Rechnungseingang. Die Löhne für den Oktober sind am 31. Oktober fällig. Das Geld für den Oktober kommt Anfang Januar. In der Zwischenzeit zahlt Novak die Löhne für November und Dezember.
Die direkten Personalkosten des Generalunternehmer-Anteils liegen bei rund 27.000 Euro im Monat. Drei Monate davon sind rund 81.000 Euro, die zu jedem Zeitpunkt draußen liegen — mehr als zweieinhalb Jahresgewinne. Das ist keine Katastrophe, solange nichts passiert. Es ist der Grund, warum ein Betrieb mit vollen Auftragsbüchern trotzdem am Monatsende telefonieren muss.3
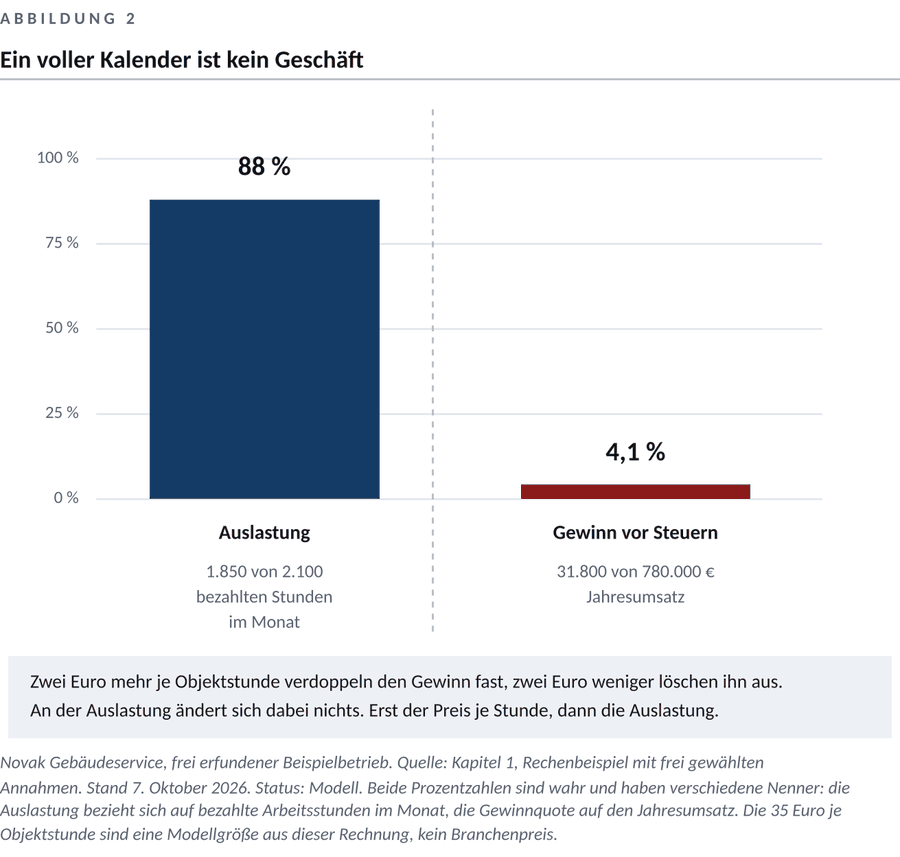
Und die Auslastung
Ihre 19 Beschäftigten kommen zusammen auf rund 2.100 bezahlte Arbeitsstunden im Monat. 1.850 davon werden an Objekten abgerechnet. Auslastung 88 Prozent. Ein Wert, auf den viele Betriebe stolz wären, und zu Recht: Jede bezahlte, aber nicht verkaufte Stunde ist ein Verlust.
Nur sagt diese Zahl nichts über die vorige. 88 Prozent Auslastung und 4,1 Prozent Gewinn sind beide wahr. Rechnerisch erlöst Novak rund 35 Euro je abgerechneter Objektstunde — eine Modellgröße aus dieser Rechnung, kein Branchenpreis und keine Empfehlung. Wäre dieser Wert zwei Euro höher, verdoppelte sich ihr Gewinn fast. Wäre er zwei Euro niedriger, arbeitete sie umsonst. An der Auslastung würde sich dabei nichts ändern.
Daraus folgt die Reihenfolge, in der du arbeitest: erst der Preis je Stunde, dann die Auslastung. Ein Betrieb, der zu billig verkauft, verschlimmert sein Problem mit jeder zusätzlich verkauften Stunde.
Der verlorene Auftrag und das Angebot, das sie ablehnt
Im Frühjahr rechnet Novak ein Praxiszentrum mit rund 1.400 Quadratmetern: 2.180 Euro im Monat, knapp kalkuliert. Sie bekommt es nicht. Aus dem Haus hört sie später, das genommene Angebot habe rund 18 Prozent darunter gelegen. Was sie nicht weiß: welchen Leistungsumfang dieses Angebot hatte, welche Wege der Anbieter fährt, womit er kalkuliert. Sie weiß nur, dass sie verloren hat. Mehr folgt daraus nicht — ein billigerer Wettbewerber ist deshalb nicht unredlich. Was es sonst noch bedeuten kann und wie du den Unterschied prüfst, steht im nächsten Kapitel.
Im Sommer kommt dafür ein Angebot: Der Generalunternehmer würde ihr zwei weitere Objekte geben. Rund 14.000 Euro Umsatz im Monat zusätzlich.
Sie rechnet es nach, und die Rechnung passt auf eine Postkarte. 23 Prozent Deckungsbeitrag auf 14.000 Euro sind 3.220 Euro im Monat. Dafür müsste sie Personal aufbauen, ihr Umsatzanteil bei diesem einen Auftraggeber stiege von 61 auf knapp 68 Prozent, und sie müsste dauerhaft weitere 28.500 Euro vorfinanzieren.
Sie sagt nein. Nicht aus Prinzip, sondern weil sie die Zahl kennt. Das ist eine Entscheidung gegen Wachstum, und sie ist richtig. Niemand muss größer werden, um ein guter Unternehmer zu sein. Aber man muss wissen, was man ablehnt.
Die typische Fehlentscheidung
Sie lautet: „Wir brauchen mehr Umsatz.”
Umsatz ist die einzige der vier Zahlen, die du fast immer erhöhen kannst. Es gibt immer irgendwo einen Auftrag, den du bekommst, wenn du billig genug bist. Deshalb ist Umsatz das beliebteste Ziel — und das unbrauchbarste.
Die zweite Fehlentscheidung ist ihr Zwilling: einen Auftrag annehmen, weil der Monat schlecht aussah. Ein Auftrag, der deinen Deckungsbeitrag nicht erhöht, macht den Monat nicht besser. Er macht ihn voller.
Und die dritte: die eigene Arbeitszeit nicht einrechnen. Wenn du selbst mitreinigst, bist du in dieser Stunde Einsatzkraft und nicht Unternehmer. Deine Stunde gehört in die direkten Kosten, mit einem Wert, den du festlegst und nicht laufend nach unten korrigierst.
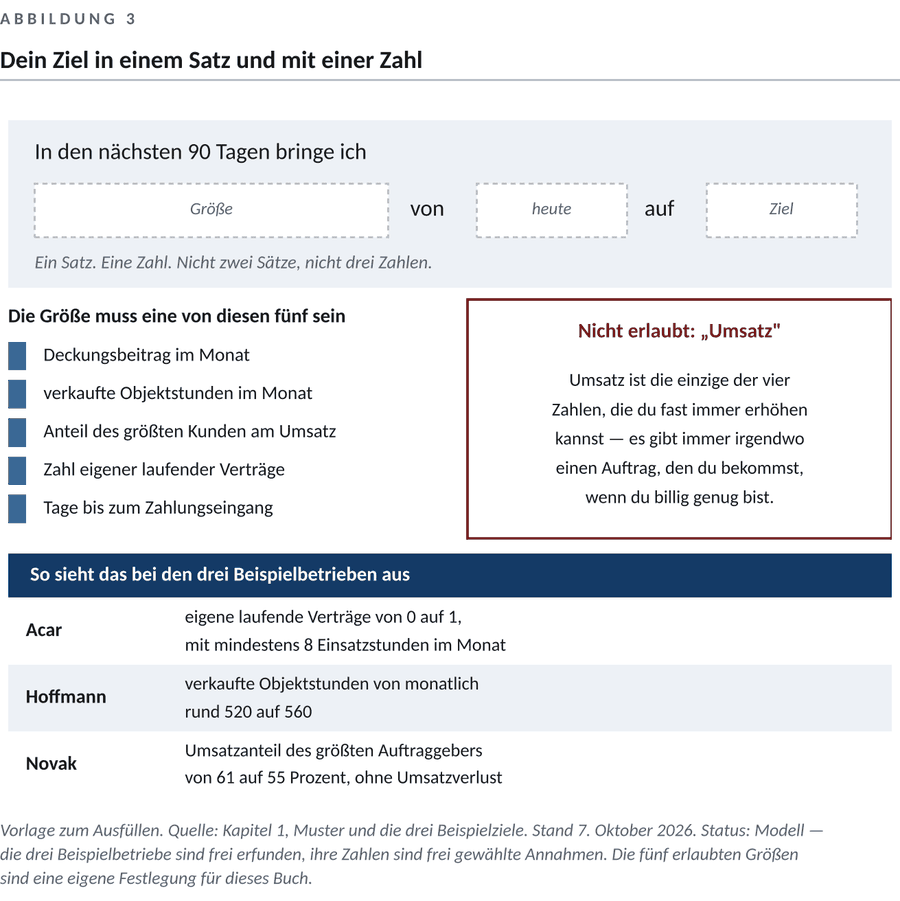
Dein Ziel für die nächsten 90 Tage
Jetzt der Teil, für den du einen Stift brauchst. Ein Ziel für die nächsten 90 Tage, in einem Satz und mit einer Zahl. Nicht zwei Sätze, nicht drei Zahlen.
Das Muster:
In den nächsten 90 Tagen bringe ich [Größe] von [heute] auf [Ziel].
Die Größe darf nicht „Umsatz” sein. Sie muss eine der folgenden sein: Deckungsbeitrag im Monat, verkaufte Objektstunden im Monat, Anteil des größten Kunden am Umsatz, Zahl eigener laufender Verträge, Tage bis zum Zahlungseingang.
So sieht das bei den drei Beispielbetrieben aus — alle drei frei erfunden:
Dilan Acar, 34, Dresden, nebenberuflich, acht Stunden die Woche, keine Referenzen. Von ihren acht Stunden bleiben nach Wegen und Büro etwa fünf verkaufbare übrig.4 Ihr Ziel: In den nächsten 90 Tagen bringe ich meine eigenen laufenden Verträge von null auf einen, mit mindestens acht Einsatzstunden im Monat. Nicht „mehr Anfragen”. Bei fünf verkaufbaren Stunden wäre ein Anfragestrom ein Problem, keine Lösung.
Andreas Hoffmann, 52, Osnabrück, sechs Teilzeitkräfte, rund 120 freie Einsatzstunden im Monat, seit zwei Jahren Portalgebühren. Er hat das umgekehrte Problem: bezahlte Kapazität, die er nicht verkauft. Sein Ziel: In den nächsten 90 Tagen bringe ich meine verkauften Objektstunden von monatlich rund 520 auf 560. Vierzig Stunden. Das klingt klein. Es sind 480 Stunden im Jahr.
Petra Novak, 41, Mannheim, 19 Beschäftigte. Ihr Ziel: In den nächsten 90 Tagen senke ich den Umsatzanteil meines größten Auftraggebers von 61 auf 55 Prozent, ohne Umsatz zu verlieren. Das ist eine Prozentzahl, aber sie wird sofort zu einer Euro-Zahl: Damit 39.650 Euro nur noch 55 Prozent sind, muss ihr Gesamtumsatz auf rund 72.100 Euro steigen. Sie braucht also rund 7.100 Euro zusätzlichen Monatsumsatz von eigenen Kunden. Ein Ziel, das man an einem Dienstag im November überprüfen kann.
Drei Betriebe, drei völlig verschiedene Ziele. Keiner von ihnen hat „mehr Umsatz” aufgeschrieben.
Deine nächste Aufgabe
- Heute, 30 Minuten: Schreib die vier Zahlen des letzten abgeschlossenen Monats auf — Umsatz, Auslastung, Kontostand am Monatsletzten, überschlagener Gewinn. Wenn du eine nicht hast, schreib „weiß ich nicht”. Das ist ein gültiges Ergebnis und dein erster Befund.
- Diese Woche, zwei Stunden: Rechne ein einziges Objekt durch — Umsatz minus Lohn, Material und Wege. Du brauchst den Deckungsbeitrag genau eines Objekts, nicht aller.
- Diese Woche, 15 Minuten: Setz deinen eigenen Stundenwert fest, schriftlich. Auch wenn du allein arbeitest. Besonders dann.
- Diese Woche, 20 Minuten: Zähl deine Zahlungsziele zusammen. Wie viele Tage liegen zwischen deiner Leistung und dem Geld? Multipliziere mit deinen direkten Kosten je Monat. Das ist der Betrag, den du finanzierst.
- Bis Sonntag: Schreib dein 90-Tage-Ziel in einem Satz mit einer Zahl. Häng es dorthin, wo du es siehst. Trag dir in 90 Tagen einen Termin ein, an dem du nachsiehst.
- Danach: Lies Kapitel 2, bevor du den ersten Euro für Werbung ausgibst. Nicht weil Werbung falsch wäre, sondern weil du vorher wissen solltest, gegen wen und gegen was du antrittst.
Zu diesem Kapitel
Status der Zahlen in diesem Kapitel: Sämtliche Beträge, Anteile und Stundenwerte der drei Beispielbetriebe sind Modell — frei gewählte Annahmen zur Veranschaulichung des Rechenwegs. Sie sind keine Branchenwerte, keine Preisempfehlung und keine Prognose für deinen Betrieb. Die Kostenanteile von 68, 4 und 5 Prozent sind gesetzt, nicht gemessen.
Autorenerfahrung: Die Abschnitte über Personalausfälle und über den Einbruch mit Beginn der Corona-Pandemie sind persönliche Erfahrung des Autors. Vor Drucklegung zu prüfen: die genaue Chronologie des pandemiebedingten Einbruchs im Betrieb des Autors. Bis dahin steht hier bewusst „mit Beginn der Corona-Pandemie” und kein Jahr.
Allgemeine Orientierung, keine Steuer- oder Rechtsberatung. Für deine eigene Kalkulation und deine Jahresabschlusszahlen ist dein Steuerberater zuständig.
 Rebecca
 Ivonna